
Обзоры рынков отрасли Промышленность, анализ развития
12.10.2026
Развитие рынка оборудования пищевой промышленности России в период с 2021 по 2025 год преимущественно определялось необходимостью экстренного замещения продукции ушедших из-за введения санкций европейских поставщиков. Доля отечественных производителей достигла 53,9%, но износ оборудования в критических отраслях сохраняется на уровне до 86%, а зависимость от импортных комплектующих и специализированных материалов остается критической. Кто уже выиграл от произошедших изменений и какие стратегии могут обеспечить конкурентное преимущество в будущем при переходе к плановому обновлению производственных мощностей в отрасли — разбираемся далее в этой статье.
05.10.2026
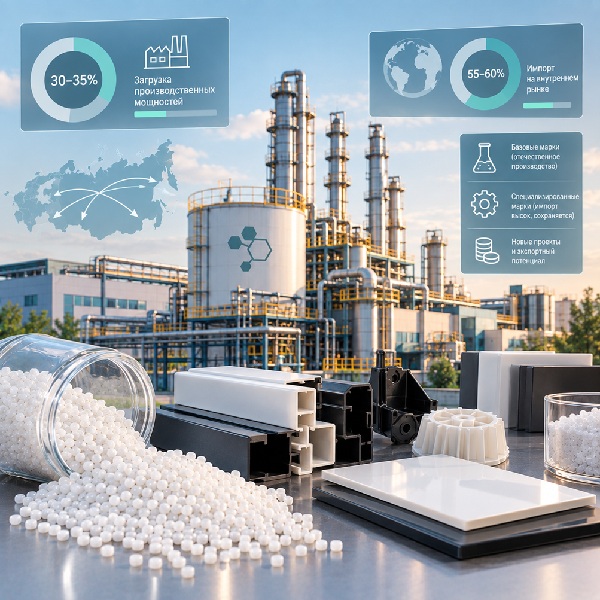
Мощности по производству АБС-пластиков в России загружены лишь на 30–35%, при этом импорт покрывает 55–60% внутреннего потребления. Такая ситуация сложилась из-за того, что отечественные производители выпускают в основном базовые марки этих полимеров, но даже по ним испытывают дефицит сырья и ценовое давление со стороны китайских поставщиков. Изменить положение дел в базовом сегменте рынка АБС-пластиков может проект «Стирольная цепочка», который на площадке ПАО «Нижнекамскнфтехим» реализует холдинг «СИБУР». По специализированным (огнестойким, особо ударопрочным, высокотемпературным и особо глянцевым) маркам импортозависимость в ближайшей перспективе, скорее всего, останется, так как объемы их потребления небольшие (десятки и сотни тонн) и производить их нерентабельно.
25.09.2026
Почти два года назад мы публиковали результаты комплексного анализа рынка кормовых аминокислот в РФ, где прогнозировали устойчивое снижение доли импортного лизина при сохранении стопроцентной зависимости от зарубежных поставок в сегментах треонина и триптофана. Сейчас можно констатировать, что наш прогноз по большей части сбылся: отечественное производство кормовых добавок действительно существенно нарастило объемы, однако импортозамещение аминокислот в высокотехнологичных нишах пока идет медленнее, чем мы предполагали, из-за задержек с запуском новых ферментационных линий и дефицита отечественных штаммов-продуцентов. Тем не менее российский рынок аминокислот прошел стадию экстренной адаптации к изменениям, связанным с геополитикой и нарушением логистических цепочек, и вступил в фазу зрелости и консолидации вокруг крупных вертикально интегрированных игроков. В период до 2030 года ожидается появление новых российских заводов, которые обеспечат потребности рынка в импортозависимых сегментах и даже позволят отправлять значительные объемы продукции на экспорт.
21.09.2026
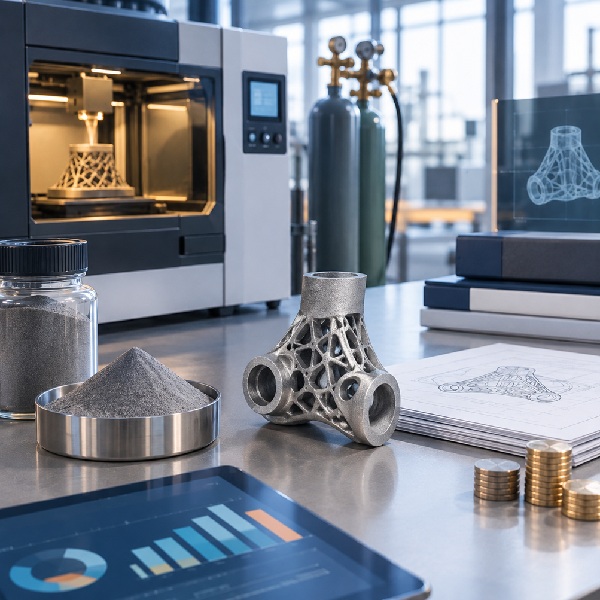
Закупка промышленного 3D-принтера — только первый шаг к запуску направления 3D-печати на предприятии, за которым следуют расходы на подготовку помещения, постобработку, сертифицированные металлические порошки, инертные газы, инструментальный контроль готовых изделий, а также подготовку инженеров-технологов. Эти расходы могут превышать стоимость базовой установки в 5–7 раз. до По данным Ассоциации развития аддитивных технологий (АРАТ), объем рынка аддитивных технологий в России в 2025 году достиг 22,3 млрд руб., при этом более подробный анализ показывает, что основная часть бюджета таких проектов приходится на эксплуатационные расходы, которые на этапе выбора оборудования еще не видны. Далее мы разберем, какие именно статьи затрат определяют окупаемость проектов, связанных с аддитивными технологиями в промышленности, и как государственные субсидии на паспортизацию материалов снижают порог входа для частных компаний на этот рынок.

11.09.2026
Заявка на подключение нового промышленного кластера в Краснодарском крае или Крыму сегодня может ожидать согласования годами из-за физического дефицита свободной мощности в ОЭС Юга России, где потребление растет быстрее, чем сетевые компании успевают модернизировать линии электропередач. В сложившихся условиях крупные компании начали закупать промышленные накопители энергии — за последние четыре года объем потребления этой продукции увеличился в пять раз. Если в 2021–2022 годах рынок накопителей энергии в России формировался за счет единичных проектов при солнечных электростанциях и в изолированных энергорайонах, то к 2026 году системы накопления энергии (СНЭ) стали эффективным инструментом закрытия дефицита сетей и снижения платы за пиковую мощность. В этом материале мы разберем, из чего складывается стоимость систем накопления энергии, как устроена цепочка их локального производства, какие экономические механизмы обеспечивают окупаемость СНЭ в российских условиях, как влияют требования регулятора на этот рынок и каковая реальная ситуация с импортозамещением таких систем.
07.09.2026
За прошедшие 4 года ситуация на рынке промышленных покрытий РФ стабилизировалась: острая фаза дефицита, возникшая после введения антироссийских санкций, преодолена, а запасы готовой продукции на распределительных складах и у дистрибьюторов соответствуют текущим потребностям отечественных предприятий. Однако, если посмотреть на структуру сырья, которое используется для производства практически любого «российского» покрытия, можно заметить, что, за исключением алкидных смол и акриловых дисперсий, критические компоненты по‑прежнему поступают из‑за рубежа. То есть замещение готовых покрытий не снизило импортозависимость отрасли, а просто перевело ее вглубь цепочки создания конечного продукта. Разбираемся, насколько глубока реальная локализация, кто из российских производителей сегодня способен выпускать функциональные добавки для производства промышленных ЛКМ и почему главными барьерами на рынке стали логистика, сертификация, наличие оборотного капитала и регуляторные ограничения.
03.09.2026
Переход на биоразлагаемые материалы довольно долго воспринимался исключительно как шаг, направленный на укрепления имиджа современного экологически ориентированного бренда и формирование образа компании как ответственного и прогрессивного партнера для клиентов и регуляторов рынка. Однако сейчас бизнес руководствуется более прагматическими соображениями: это помогает снижать расходы на утилизацию продукции и принимать участие в тендерах, которые организуют многие крупные компании, в том числе федеральные торговые сети. В данном обзоре мы рассмотрим, как изменился рынок биоразлагаемых материалов после завершения реформы экосбора, в каких случаях вложения в биоразлагаемую упаковку окупается максимально быстро, а когда ошибки при ее сертификации могут обойтись в миллионы рублей.
31.08.2026
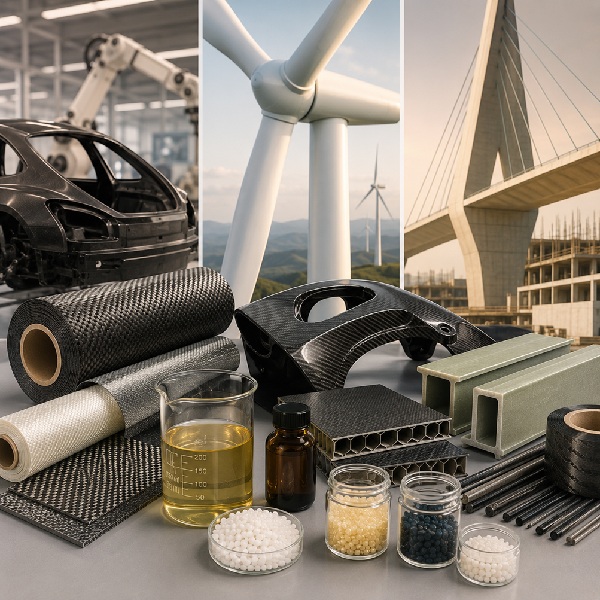
Основной спрос на композитные материалы формируют три отрасли — автомобилестроение, ветроэнергетика и строительство. Они работают с разными видами композитов, но сталкиваются с одной и той же общей проблемой: нехваткой химических компонентов и технологического оборудования — связующих смол, катализаторов и отвердителей, линий для формования и намотки, а также ряда волокнистых наполнителей. Стекло- и углеволокно, включая армирующие волокна из углерода, российские заводы производят в достаточном объеме, а по связующим компонентам и высокотехнологичным станкам сохраняется высокий уровень импортозависимости. Объем рынка композитных материалов в России превышает 100 млрд руб., а темпы его роста — 10–15% в год, поэтому компании, которые смогут локализовать производство дефицитного сырья, получат доступ к сформированной потребительской базе сразу из трех активно растущих сегментов.
Дмитрий Палкин
Ведущий менеджер проектов
Дмитрий специализируется на проектах по маркетинговым исследованиям, бизнес-планам и стратегическому консалтингу.
24.08.2026
Доля отечественных катализаторов в российской нефтеперерабатывающей промышленности уже достигла 70%, а, по прогнозу компании Kept, в ближайшие пять лет она превысит 80%. Если опираться только на эти данные, можно говорить о том, что импортозамещение на данном рынке в целом идет довольно успешно. Однако более подробный анализ показывает, что в отрасли есть ряд сегментов, где локализация только начинается. Прежде всего это катализаторы для производства дизельного топлива, гидрокрекинга, и, главное, для полимеризации при производстве базовых полимеров. Крупнейшие российские нефтегазохимические компании уже строят новые заводы, общая стоимость проектов по производству катализаторов измеряется десятками миллиардов рублей, однако на этом рынке еще остались свободные ниши, о которых мы поговорим далее в статье.
17.08.2026
Многие крупные промышленные предприятия в России отказываются от собственного производства кислорода, азота и водорода и переходят на закупку газа по контракту у специализированного поставщика — вслед за мировой практикой эта отрасль движется в сторону аутсорсинга. Суммарное производство технических газов в стране держится на уровне 26,8 млрд куб. м в год, причем 86% этого объема занимают кислород и азот. Выбор между установкой генератора азота и кислорода на площадке и контрактом с внешним поставщиком определяется объемом и характером потребления конкретного предприятия: необходимо анализировать, при каких условиях один вариант становится выгоднее другого и какие риски несет каждый из них.
05.08.2026
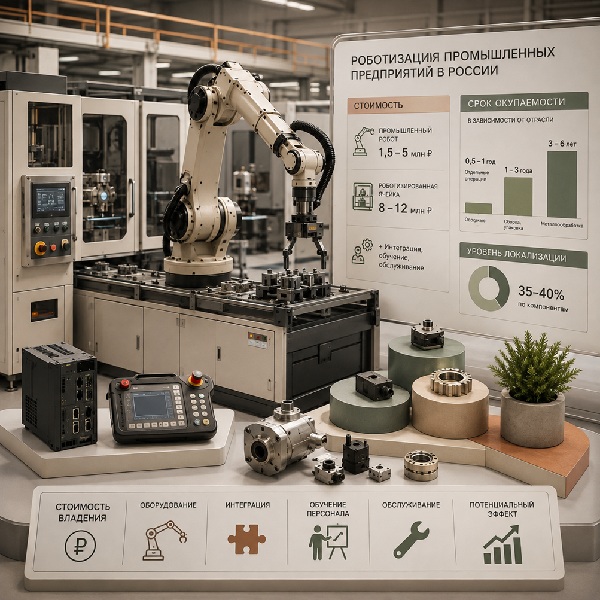
Стоимость одного промышленного робота в России сегодня — от 1,5 до 5 млн руб., а комплексная роботизированная ячейка с периферийным оборудованием обходится в 8–12 млн руб. Но эти цифры — только часть расходов: интеграция, обучение персонала и обслуживание в первый год эксплуатации нередко добавляют к ней сопоставимую сумму, а срок окупаемости, в зависимости от отрасли, различается в разы — от полугода на отдельной операции до шести лет в металлообработке. При этом даже у ведущих российских производителей уровень локализации по компонентам не превышает 35–40%. Прежде чем считать эффект от роботизации промышленности, стоит разобраться, что именно входит в стоимость владения этими технологиями и почему она так сильно зависит от отрасли и выбранного поставщика.
30.07.2026
К 2028 году дефицит по четырем ключевым сегментам малотоннажной химии (МТХ) — реагентов для микроэлектроники, материалов для литийионных аккумуляторов, фармацевтических субстанций и функциональных полимеров — может достичь 450–500 тысяч тонн в год, а на создание новых производственных мощностей, с помощью которых можно закрыть этот разрыв, потребуется около 130 млрд руб. Такую оценку в сентябре 2025 года дали аналитики компании «ХимМед», опираясь в том числе на исследования, проведенные нашим агентством. Но с точки зрения вложения инвестиций эти четыре сегмента не равноценны: например, в одном уже идут первые проекты локализации, а в другом производители несколько лет сталкиваются с технологическими ограничениями, в частности с необходимостью обеспечения сверхвысокой степени чистоты продукта, и вынуждены из-за этого нести серьезные дополнительные расходы. Разница между перспективными сегментами малотоннажной химии не в их объеме, а в том, что именно придется построить, чтобы выйти на рынок: завод, лабораторию, репутацию поставщика или все это в комплексе.
10.07.2026
Подход к оценке поставщиков коагулянтов для водоочистки и водоподготовки на российском рынке постепенно меняется. Если раньше в основном сравнивались характеристики продукции, то сегодня все больше внимания уделяется устойчивости производственной цепочки — для предприятий, использующих коагулянты в непрерывном технологическом цикле, своевременное получение реагента не менее актуально, чем его стоимость или эффективность. Крупным потребителям важно понимать, где расположен производитель, насколько он зависит от одного поставщика сырья, имеет ли альтернативные каналы снабжения, располагает одной или несколькими производственными площадками и может ли сохранить стабильность поставок при изменении ситуации на смежных рынках. Способность производителя устойчиво работать в любых условиях фактически превратилась в самостоятельный рыночный параметр, сопоставимый по значимости с качеством самого коагулянта.
29.06.2026
Если в начале десятилетия ключевым фактором конкурентоспособности на рынке химических добавок считался доступ к зарубежным технологиям и компонентам, то к 2026 году центр интересов постепенно сместился в сторону собственных разработок, технологий, локализованного сырья и производственных компетенций. От того, насколько успешно компании решили эти задачи, во многом зависит их положение на рынке сегодня и потенциал дальнейшего роста в ближайшие годы. Наши аналитики провели анализ этого рынка, выявили его основные тенденции и построили сценарный прогноз развития на период до 2030 года.
22.06.2026
После введения очередного пакета антироссийских санкций в 2025 году рынок алюминия в РФ оказался под угрозой потери 1,5 млн т экспорта через год, причем от значительной части этого объема европейские заказчики отказались досрочно. В феврале 2026 года переходный период, предусмотренный 16-м пакетом санкций ЕС, завершился даже для тех из них, кто сохранил какие-то работавшие раньше взаимосвязи с Россией. Сейчас первый этап адаптации к новым ограничениям уже пройден и ключевой задачей производителей стало перераспределение экспортных потоков после фактического закрытия европейского направления для первичного алюминия. Чтобы избежать перепроизводства и затоваривания, поставки нужно перенаправлять в дружественные страны и на внутреннее потребление, которое в ближайшие годы может вырасти в 1,5–2 раза за счет развития инновационных производств во всех спросообразующих отраслях. Однако при этом важно диверсифицировать бизнес, чтобы не попасть в зависимость от китайского рынка.
10.06.2026
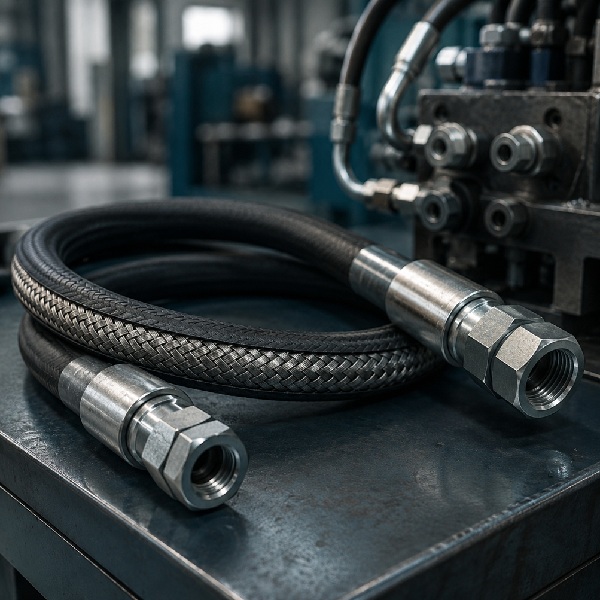
Рукав высокого давления (РВД) представляет собой эластичный трубопровод, разработанный для перемещения специализированных жидкостей в гидравлических и моторных системах. Несмотря на санкционное давление, объем этого рынка в натуральном выражении сохраняет положительную динамику (по оценкам наших аналитиков, в 2024 году он увеличился на 2,26% по сравнению с 2023 годом). Это обусловлено необходимостью обслуживания огромного парка импортной техники, оставшейся в стране, а также ростом государственных закупок и увеличением выпуска отечественных механизмов и технических устройств.

 основные теги
