Обзор рынка подшипников

Обзор рынка подшипников
05.06.2019
Подписаться на новости отрасли "Промышленность"
Обзор рынка подшипников Обзор рынка подшипников качения в России: наблюдаются настораживающие тенденции

Обзор рынка подшипников качения в России: наблюдаются настораживающие тенденции

В 2017 г. резко вырос импорт подшипников из стран Юго-Восточной Азии и регионов, где производство этих изделий отсутствует. В основном это продукция самого низкого уровня качества, которая заметно выигрывает у российской по цене. Учитывая, что доля импорта в общем объеме рынка составляет 65%, а довольно большая часть подшипников завозится в страну нелегально, специалисты говорят о серьезной технологической опасности для машиностроительной отрасли страны. Подшипники качения применяются для обеспечения свободного вращения деталей различных узлов и механизмов с минимальным уровнем потерь на трение. Как самостоятельный продукт они не используются, поэтому спрос на них зависит от состояния основных потребляющих отраслей, в первую очередь машиностроения.

Основные виды подшипников качения
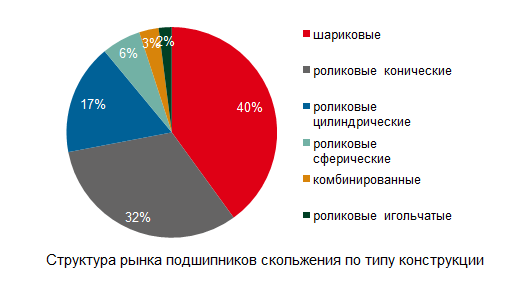
Структура рынка подшипников скольжения по типу конструкций

По мнению экспертов отрасли, структура рынка по конструктивным группам в период 2015–2017 гг. практически не менялась:

  • наибольшую долю в общем объеме занимают шариковые подшипники — 40%. Они используются в производстве станков, электродвигателей, насосов, бытовой техники и другого подобного оборудования;
  • на долю у роликовых конических подшипников приходится 32% потребления. Их сфера применения — ступицы транспортных средств, косозубые механические передачи, осевые буксы железнодорожных вагонов;
  • заметную часть рынка занимают также роликовые цилиндрические подшипники, которые устанавливаются в мощные электродвигатели, редукторы, насосы, шпиндели металлорежущих станков.

Следует отметить, что в России работают заводы, выполняющих сборку продукции из готовых узлов иностранного производства. Особенно много таких предприятий в автомобилестроении. Таким образом, определенное количество подшипников поступает на территорию России в составе стандартных деталей и не учитывается в приведенной статистике потребления. Свой вклад в эту статистику они вносят только на этапе ремонта, если узел позволяет покомпонентную замену комплектующих.

Структура и динамика рынка подшипников качения в России, 2015–2017 гг.

По оценкам специалистов, 65% продукции в 2017 г. завозилось из-за рубежа. Столь большая доля импорта объясняется, с одной стороны, большим количеством сборочных производств, использующих запчасти иностранного производства, а с другой — конкурентным давлением отдельных стран, прежде всего из Юго-Восточной Азии, продукция которых выигрывает в цене у российской, но часто уступает ей в качестве. В большей степени это контрафактная продукция, ввезенная из Китая в обход антидемпинговой пошлины, которая была введена в 2013 г. для защиты отечественных производителей.

При этом даже по официальным данным ФТС, объем импорта в 2017 г. вырос по отношению к показателям предыдущего года на 37%. Специалисты отмечают, что основные отрасли потребления подшипников в этот период показали значительно более скромную динамику и объясняют такой рост сложившимися на рынке обстоятельствами:

  1. Увеличением заказов со стороны предприятий железнодорожного машиностроения. Скорее всего, такой всплеск был связан с особенностями программы финансирования ремонта и обслуживания подвижного состава ОАО «РЖД».
  2. Реализацией отложенного спроса, который появился в результате резкого снижения уровня потребления подшипников в 2015-2016 гг. из-за кризисных явлений в экономике.

Тенденции развития рынка подшипников на период до 2021 г.

Эксперты отмечают, что на рынке сложилась довольно тревожная ситуация, представляющая реальную опасность для отечественных производителей. В Россию ввозится большой объем контрафактной продукции низкого качества не только из Китая, но и из стран не имеющих собственных производств — Литвы, Латвии, Малайзии.

Зачастую на нее ставится клеймо о российском происхождении, которое позволяет ей участвовать в государственных тендерах и выигрывать их, т. к. на госзакупках при выборе поставщика решающим фактором в большинстве случаев становится цена. При этом заявки на участие в тендерах подаются от имени специально созданных компаний, имеющих в своем названии словосочетание «подшипниковый завод» и представляющихся производителями на всех уровнях. На деле же они не имеют ни производственных площадей, ни технологического оборудования и поставляют второсортную продукцию сомнительного качества.

Отечественные производители при этом теряют рынок. Так, в 2018 г. прекратил работу один из крупнейших подшипниковых заводов — ОАО «Самарский ПЗ». Согласно данным из открытых источников, предприятие находится в стадии банкротства и без вмешательства инвесторов может быть ликвидировано.
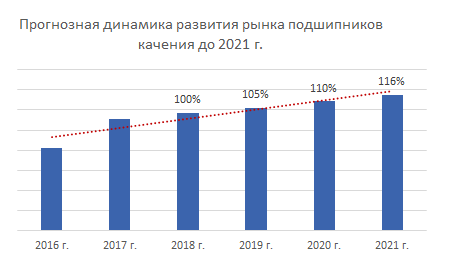
Прогнозная динамика развития рынка подшипников качения до 2021 г.

Что же касается прогнозов, то скачка спроса, аналогичного зафиксированному в 2017 г., специалисты в ближайшем будущем не ожидают. Их оценка перспектив развития рынка основана на данных Минэкономразвития относительно динамики основных отраслей потребления подшипников в период до 2021 г. Согласно этим данным, наибольшие темпы роста (на уровне 7–9%) покажут оборонно-промышленный комплекс, автомобильное и сельскохозяйственное машиностроение. На основе учета веса каждой из этих отраслей в объеме промышленного производства аналитики рассчитали вероятный среднегодовой рост рынка подшипников качения в России. По их предположениям, он составит примерно 5% в год.
Подписаться на новости отрасли "Промышленность"
Ольга Симонова
Ольга Симонова
Менеджер проектов

Ольга специализируется на проектах по маркетинговым исследованиям, бизнес-планам и стратегическому консалтингу.
Обзоры по теме «Промышленность»

все обзоры
Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.
09.09.2026
Экономика и сырьевые риски рынка промышленных клеев в России в 2024–2026 гг.

Перевод высокоскоростной линии облицовки кромки или автоматической упаковки с привычных европейских полиуретановых и ЭВА-компонентов на азиатские аналоги требует от технологов предприятия проведения полного цикла лабораторных испытаний новой рецептуры. Это влечет за собой пересмотр карт технологического процесса и вынужденные простои оборудования до тех пор, пока не будет достигнута стабильная адгезия и заданное время схватывания. В 2024–2025 годах эти операционные сложности стали главным вызовом для игроков рынка промышленных клеев в России. В этом материале мы разберем, как изменилась экономика клеевых композиций, какие инвестиционные проекты формируют конкурентную среду на нем и почему импортозамещение клеев стало фактором, напрямую определяющим маржинальность производственного бизнеса в ближайшей и среднесрочной перспективе.

Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития
19.08.2026
Новые материалы для легкой, химической промышленности и высокотехнологичных отраслей: стратегические направления развития

В конце 2011 года по инициативе академика Евгения Каблова (на тот момент генерального директора ФГУП ВИАМ), был разработан и принят документ «Стратегические направления развития материалов и технологий их переработки на период до 2030 года». Его одобрили 114 экспертов из 80 организаций — от Минпромторга до «Ростеха», «Роскосмоса» и «Росатома», а финальное утверждение прошло на заседании Научно-технического совета Военно‑промышленной комиссии РФ (протокол №ВПК (НТС)‑27пр от 02.12.2011). В документе сформулированы 18 стратегических направлений, 71 комплексная проблема и 10 инновационных концептов, то есть фактически сформирована долгосрочная программа развития рынка новых материалов для легкой и химической промышленности, а также ряда высокотехнологичных отраслей. За прошедшие почти полтора десятилетия документ несколько раз актуализировали и он стал базовым ориентиром для импортозамещения: в нем усилили фокус на критических материалах (композитах, жаропрочных сплавах, функциональных покрытиях и т. д.), закрепили целевые показатели по локализации производства и дорожные карты освоения технологий. После событий 2022 года на фоне резкого сокращения импортных поставок профильных продуктов отчетливо проявился дефицит промежуточных звеньев технологической цепочки, поэтому отраслевым предприятиям и научным организациям пришлось восстанавливать их в максимально сжатые сроки. Сегодня главный вызов этого рынка — достижение воспроизводимости характеристик готовой продукции: необходимые для этого компетенции есть лишь в отдельных его сегментах.

Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше
28.07.2026
Рынок инженерных пластиков в России: сборка китайских автомобилей растет, а российского пластика в них все меньше

В июне 2026 года крупнейший российский производитель компаундов «Полипластик» сообщил Минпромторгу России тревожную цифру: доля отечественного полимера в автомобильных деталях упала за три года с 70% до 35%. Это звучит довольно странно, ведь в последние годы в РФ запустили сборку сразу нескольких китайских брендов: Haval, Geely, Changan, BAIC и другие. Однако пластиковые детали для них все чаще приезжают из Китая в готовом виде. Причина заключается в специфике рынка инженерных пластиков: для того чтобы разработать российскую марку под конкретный узел, нужно заказать пресс-форму, стоимость которой может достигать нескольких миллионов долларов, при этом действующая балльная система оценки уровня локализации производства, предусмотренная постановлением Правительства РФ № 719, дает использованию отечественного пластика в разы меньший вес, чем, например, обычной сварке кузова. Инвестировать в это направление невыгодно, соответственно, доля российских инженерных пластиков снижается. Что с этим намерены делать крупнейшие компаундеры и есть ли у них шанс переломить ситуацию — разбираемся далее в статье.

Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке
02.07.2026
Российский рынок кирпича: почему производители уходят в премиальный сегмент и как меняется конкуренция на рынке

После 2022 года рынок кирпича в России развивался по довольно стандартному сценарию, который определялся сложившейся экономической ситуацией и геополитическими ограничениями. Производители стремились повысить эффективность своего бизнеса, чтобы получить возможность предложить потребителям минимальную цену, а также заместить продукцию ушедших из-за санкций (в том числе «самосанкций») европейских поставщиков. Однако сейчас этого уже недостаточно. Спрос на рынке меняется под влиянием изменившихся строительных практик и требований архитекторов и конечных потребителей к качеству и характеристикам продукта, а также к условиям его поставки. При этом производители постепенно уходят от низкомаржинальной продукции в более высокие ценовые сегменты (кирпич мягкого формования, клинкерный кирпич для мощения и облицовки стен, разнообразные цветовые решения и декорирование поверхности, ригель и половинный формат, клинкерная плитка и т. д.).

Как компании выбирают облицовочный кирпич на B2B-рынке
09.06.2026
Как компании выбирают облицовочный кирпич на B2B-рынке

Рынок облицовочного кирпича в РФ долгое время стабильно рос: хорошо известный и востребованный ассортимент, разделенный на четкие ценовые сегменты, а также ключевые параметры, по которым можно сравнивать продукт, позволяли быстро и легко принимать решения о закупке. Однако в настоящее время он стал менее прямолинейным. Где-то изменился состав игроков, где-то стали по-другому выстраиваться поставки, где-то появились другие каналы продаж, параллельно с этим в разных сегментах по-разному пересматриваются подходы к ценообразованию и логика продвижения продукции. Из-за этого и сам процесс выбора стал менее очевидным. Чтобы понять, как это отразилось на деятельности игроков рынка в B2B-сегменте, мы провели серию интервью с теми, кто работает с облицовочным кирпичом: дилерами, поставщиками и компаниями, которые участвуют в строительстве.