
Рынок медицинских технологий: требования локализации формируют гарантированный сбыт для производителей критических компонентов
Рынок медицинских технологий в России демонстрирует стабильный рост: только за первые восемь месяцев 2025 года объем закупок по 44‑ФЗ достиг 215 млрд руб., что на 16% превышает показатели аналогичного периода 2024 года. При этом увеличение объемов госзаказа не гарантирует автоматического роста выручки производителям конечных устройств: ключевой фактор конкурентоспособности сейчас — глубина локализации критических технологических звеньев. В условиях балльной системы оценки локализации крупноузловая сборка из импортных компонентов постепенно утрачивает экономическую целесообразность, а наиболее перспективным направлением для инвестиций становится развитие производства критически важных компонентов, материалов, ПО и технологических процессов, из которых собирается готовый продукт. Именно они сейчас определяют реальную технологическую независимость рынка медтеха РФ в целом и количество баллов, необходимых для участия в госзакупках, для отдельных производителей.
Что скрывается за общей статистикой: разные уровни импортозависимости рынка медицинских технологий по сегментам
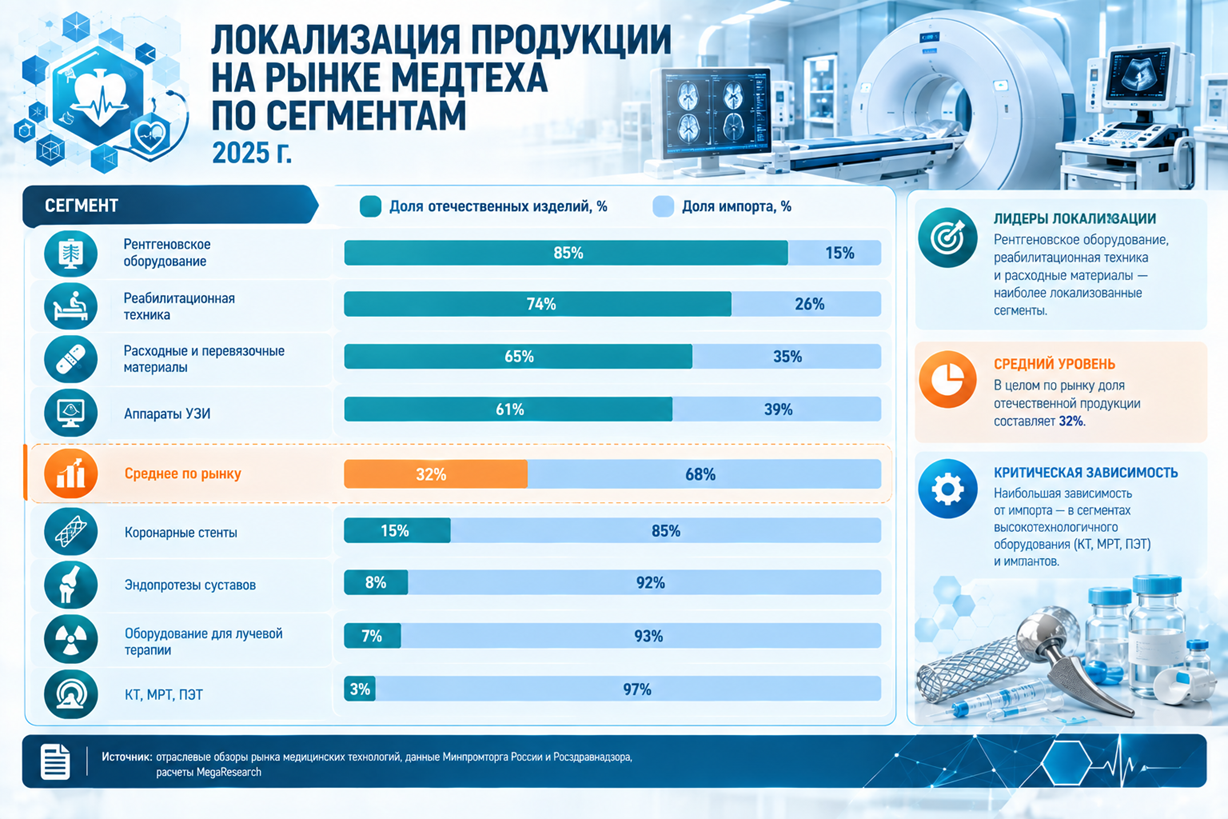
По оценке АО «РТ-МедТех» (структура госкорпорации «Ростех»), доля отечественной продукции на российском рынке медицинских изделий в 2025 году достигла 32% против 30% годом ранее, а объем рынка превысил 876 млрд руб. Наибольший уровень локализации — 74% — демонстрирует сегмент реабилитационных технологий, что обусловлено относительной технической простотой продукции (протезы, ортезы, кресла-коляски) и активной государственной поддержкой направления через федеральный проект развития реабилитации. Однако в высокотехнологичных сегментах — диагностической визуализации (КТ, МРТ, ПЭТ), эндоскопического оборудования, лабораторных анализаторов, оборудования для лучевой терапии и высокотехнологичных имплантируемых изделий — доля импорта по-прежнему составляет 60–95%.
Доля отечественной продукции в целом — это макроориентир, который практически никак не показывает, на каком уровне технологической цепочки локализовано производство. А ведь более 80% критических комплектующих для медицинской техники — микросхем, специализированных датчиков, оптических элементов, прецизионных материалов — по-прежнему поставляется из-за рубежа. Даже когда в составе прибора остается всего несколько импортируемых позиций, среди них может оказаться компонент, критически важный для работоспособности устройства — например, микроконтроллер или специализированный датчик. Достаточно одного такого узла, чтобы создать серьезную уязвимость проекта к геополитике, сбоям поставок и валютным колебаниям и существенно снизить его конкурентоспособность на рынке.
Эта уязвимость будет влиять и на структуру затрат производителей. Первоначальные капитальные вложения в сборочную линию могут казаться умеренными — крупноузловая сборка из готовых модулей не требует ни глубокой инженерной компетенции, ни значительных инвестиций в НИОКР. Однако вынужденная замена ключевого импортного компонента потребует инженерной переработки всей схемы, повторных испытаний на соответствие техническим условиям, внесения изменений в регистрационное досье (в ряде случаев с проведением экспертизы Росздравнадзора, которая занимает до 36 рабочих дней), а также вызовет простой производства и упущенную прибыль за период перерегистрации. По экспертным оценкам, совокупные затраты на такую адаптацию могут добавлять к первоначальной стоимости аппаратной части проекта до 30–50% . Если такие замены происходят периодически (а для электроники с коротким жизненным циклом это норма) разовые капитальные вложения будут сопровождаться постоянной нагрузкой, близкой по экономическому характеру к операционным расходам. Она может превратить кажущийся изначально недорогим проект в источник регулярных затрат, из-за чего стоимость его реализации будет все время расти.
Практика локализации медицинских технологий на уровне критических технологических звеньев: отраслевые кейсы
Тренд на локализацию на уровне отдельных звеньев технологической цепочки подтверждается реальными инвестиционными проектами на этом рынке. Компании смещают фокус с попыток создать сложное оборудование с нуля на производство критических компонентов, расходных материалов, функциональных узлов и специализированного ПО: здесь регуляторные требования проще, а зависимость от единственного заказчика ниже за счет наличия широкого круга потребителей — компаний-сборщиков.
Ниже приведены примеры таких проектов:
- ООО «МедТехПлюс» (ОЭЗ «Дубна», Московская область). Действующий производитель аппаратов ИВЛ, дефибрилляторов и наркозно‑дыхательных аппаратов (выручка в 2024 году — 622 млн руб.) делает ставку на закрытие своих потребностей в расходных материалах, что быстрее и экономически эффективнее локализации сложного аппарата целиком. Объем инвестиций — 300 млн руб., запланированный срок запуска — 2027 год.
- ООО «Медплант» (ОЭЗ «Технополис Москва», площадка «Печатники»). Инвестиции в разработку аппарата для непрямого массажа сердца «Арка» и создание новой производственной площадки площадью 600 кв. м составили 60 млн руб. Цель проекта: организовать производство электронных модулей для индикаторов эффективности сердечно‑легочной реанимации, портативных реанимационных мониторов, шприцевых дозаторов и пульсоксиметров общей мощностью 20 тысяч единиц в год. В 2025 году компания получила регистрационное удостоверение на аппарат «Арка» для автоматического непрямого массажа сердца; годовой план выпуска увеличен в 4,2 раза — до 210 штук, 10 аппаратов уже поставлены в столичную службу скорой помощи. Сейчас компания локализует критический электронный компонент для обеспечения собственного производства и поставок другим игрокам рынка медтеха России.
- ООО «Росатом МеталлТех» (дочерняя структура Топливного дивизиона «Росатома», ранее «Русатом МеталлТех»). Реализует проект создания полного цикла производства титановых имплантатов и хирургических инструментов для травматологии и ортопедии в Зеленограде (оператор — дочерняя структура компании, «Росатом Имплантат»). Мощность — 140 тысяч имплантатов в год, более 60 видов изделий, включая пластины для накостного и внутрикостного остеосинтеза, интрамедуллярные штифты, винты и хирургический инструментарий, запуск запланирован на конец 2026 года. Вертикальная интеграция от сырья до готового изделия обеспечит производителю технологическую независимость и контроль качества на каждом этапе. При этом компания уже поставляет продукцию на действующих мощностях: в 2025 году она покрыла около трети внутреннего рынка остеосинтеза.
- ООО «МИМ» (Тюменская область, с. Мальково). Компания инвестировала 319 млн руб. в строительство нового корпуса площадью 4,5 тыс. кв. м. для производства 155 наименований медицинских изделий однократного применения для эндоваскулярной и общей хирургии, гинекологии, проктологии, инфузионной терапии. Среди новых продуктов — шприц‑манометр для эндоваскулярной хирургии и устройство «Плеврокат» для дренирования плевральной полости, не имеющие отечественных аналогов. Экономически эффективная модель полного цикла строится на региональной кооперации: разработка изделий идет совместно с тюменскими медиками, а используемое сырье более чем на 80% российское (полимеры поставляются с площадки «СИБУР» в Тобольске).
- ООО «Фармасинтез‑Медтех» (группа «Фармасинтез»). Совместно с «СИБУРом» организует первое в России производство расходных материалов и оборудования для гемодиализа и перитонеального диализа в Калуге. Цель: локализация производства поликарбоната, полиэфирсульфона и полисульфона — ключевых полимеров для мембранных волокон диализаторов. В 2025 году «СИБУР» выпустил специальную марку поликарбоната, совместимую с радиационной стерилизацией, для корпусов этих приборов. Соглашение о совместной разработке подписано на форуме «Биопром‑2025» в октябре 2025 года, запуск производства в Калуге запланирован на конец 2026 года. При выходе на проектную мощность завод должен закрыть до 70% российского рынка диализаторов и до 30% рынка аппаратов для гемодиализа, который исторически полностью зависим от импорта из Европы и Японии. Проект формирует сырьевую базу — критическое звено цепочки, без которого локализация самих диализаторов невозможна.
Эти кейсы показывают, что ведущие производители сегодня берутся за самые узкие места в своих технологических цепочках: закрывают острую нехватку расходных материалов, электронных модулей, специальных полимеров или сложных компонентов. Такая работа дает вполне осязаемый эффект: больницы и клиники получают нужные изделия, а рынок в целом меньше зависит от внешних поставок. За счет таких точечных, но критически важных решений отечественная отрасль медицинских технологий шаг за шагом укрепляет свою самостоятельность.
Барьеры для масштабирования производства
Российский рынок медтеха достиг стадии технологической зрелости: отечественные компании стабильно создают прототипы и серийные изделия, сопоставимые с мировыми аналогами по функциональности и надежности. Однако переход от единичных серий к крупномасштабному производству сталкивается с рядом ограничений, прежде всего в экономике бизнеса и в сфере работы с требованиями регулятора:
- ключевым сдерживающим фактором является высокая стоимость привлечения финансирования. При ключевой ставке 14% годовое удорожание по лизингу медоборудования составляет 12–25%, в зависимости от программы и размера аванса. Окупаемость проекта с такими лизинговыми платежами растягивается до 4–5 лет. За это время оборудование теряет больше половины своей балансовой стоимости и, как правило, морально устаревает. При этом ежемесячные платежи на протяжении всего срока договора создают устойчивую нагрузку на операционный денежный поток, чувствительный для малых и средних клиник. В ответ поставщики все чаще используют альтернативные схемы — контракты жизненного цикла и сервисные подписки. Такие форматы снижают барьер входа для клиник, но они увеличивают финансовую нагрузку на производителей: единовременные затраты на НИОКР, сертификацию и выпуск первой серии оплачиваются авансом, тогда как выручка поступает равномерно в течение нескольких лет. Такая динамика формирует кассовые разрывы, которые компании вынуждены закрывать за счет факторинга или льготного проектного финансирования (в том числе по программам ФРП и региональных фондов). Это снижает маржинальность проектов и ограничивает возможности для реинвестирования;
- дополнительным барьером являются требования служб информационной безопасности лечебных учреждений. Стандартное условие при закупке оборудования с функцией передачи данных — полностью изолированный контур и запрет на внешние каналы связи. В связи с этим вендоры вынуждены использовать решения с локальной обработкой и хранением данных непосредственно на устройствах. Реализация такой архитектуры, по оценкам экспертов, увеличивает стоимость конечного узла, однако позволяет существенно сократить цикл согласования сделки за счет снятия критических замечаний по информационной безопасности. Таким образом, дополнительные капитальные затраты на этапе производства окупаются сокращением сроков вывода продукта на рынок;
- еще одна статья расходов — регуляторная нагрузка. С 1 сентября 2025 года введен обязательный поэкземплярный учет медицинских изделий в системе маркировки, с 1 сентября 2026 года перечень категорий изделий, на которые это требование распространяется, значительно расширен. Несоблюдение правил учета грозит штрафом до 300 тыс. руб. с конфискацией партии, а при обороте немаркированной продукции на сумму свыше 2,25 млн руб. наступает уголовная ответственность (ст. 171.1 УК РФ), поэтому затраты на глубокую интеграцию с системой «Честный ЗНАК» и поддержание ее работоспособности стали обязательным элементом бюджета любого проекта. Сюда же необходимо включать затраты на обучение персонала и обслуживание ИТ-инфраструктуры в целом — эти расходы на стадии планированиячасто недооцениваются.
В совокупности перечисленные факторы создают серьезные вызовы для производителей, которые вынуждены адаптировать свои бизнес-модели под постоянно меняющиеся условия внешней среды. Способность компаний подстроиться под эти изменения во многом будет определять будущую конфигурацию рынка медтеха в России.
Сценарный прогноз развития рынка медицинских технологий России до 2030 года
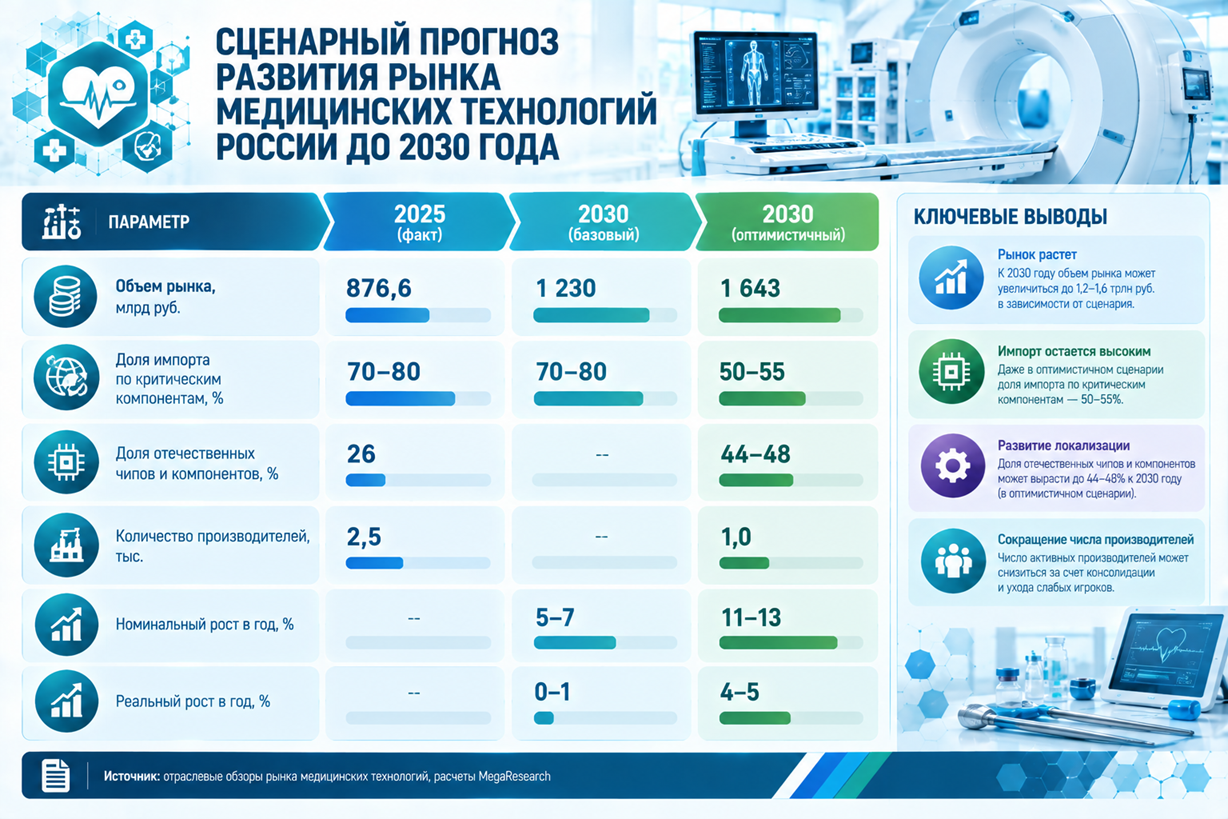
Прогноз построен на основе анализа конкретных регуляторных и макроэкономических факторов, способных изменить экономику проектов в отрасли. Балльная система локализации, расширенная постановлением № 351 от марта 2026 года (вступило в силу 18 апреля), уже сейчас охватывает более 118 видов медицинских изделий, и пороговые значения растут поэтапно — например, для эндопротезов с 40 баллов в 2026 году до 100 к 2030-му. Один из главных факторов, разделяющих базовый и оптимистичный сценарии развития отрасли до 2030 года, — возможность реализации растущих требований к локализации:
- Базовый сценарий. Сохранение текущих темпов ужесточения балльных требований без дополнительной адресной поддержки производителей компонентной базы. В этом случае доля импорта в сегменте сложной электроники и микрокомпонентов для медицинских технологий останется на уровне 70–80%. Рост рынка в стоимостном выражении — 5–7%, практически на уровне инфляции, его объем к 2030 году достигнет 1 230 млрд руб. Основные драйверы — инфляция издержек и замещение выбывающих западных брендов в сегментах с низкой технологической сложностью (расходные и перевязочные материалы, реабилитационное оборудование). Структура рынка будет меняться медленно: отечественные производители продолжат удерживать позиции в сегменте простых изделий, но по высокотехнологичным аппаратам — КТ, МРТ, эндоскопам, сложным лабораторным анализаторам — зависимость от импорта сохранится на уровне 60–95%.
- Оптимистичный сценарий. Реализуется при условии реализации адресной поддержки производителей компонентной базы — нулевой ставки НДС для производителей медицинских изделий, закупающих российские комплектующие, льготного проектного финансирования для разработчиков критических узлов и стимулирования кооперации с производителями микроэлектроники. В этом случае доля отечественных чипов и компонентов вырастет с нынешних 26% до 44–48%, а зависимость от импорта по критическим компонентам для медицинских изделий снизится до 50–55%. Реальный рост объема отечественного производства — 4–5% в год, номинальный — 11–13%; объем рынка достигнет 1 643 млрд руб. Балльная система локализации и новые правила госзакупок сделают модель, основанную на чистом импорте, нерентабельной, а производственные компетенции — ключевым конкурентным преимуществом участников рынка. Количество производителей сократится с 2,5 тыс. до порядка тысячи, но оставшиеся игроки получат доступ к большему объему потребительского спроса и господдержки.
Успешные проекты на отечественном рынке медицинских технологий будут строиться вокруг контроля над его ключевыми компонентами — прежде всего электронными модулями и специализированным ПО. Здесь у компаний будут формироваться регулярные денежные потоки от продажи компонентов и сервисных услуг против разовой прибыли от поставки медицинского прибора. Производители, владеющие критическими технологическими переделами, получат устойчивое конкурентное преимущество, а те, кто их не контролирует, останутся зависимыми от внешних поставок и валютных колебаний, что будет увеличивать риски потери стратегической устойчивости бизнеса.
Илья специализируется на проектах по маркетинговым исследованиям, бизнес-планам и стратегическому консалтингу.