Рынок фармацевтической стеклянной упаковки полностью занят импортной продукцией и имеет хорошие перспективы для роста
Рынок фармацевтической стеклянной упаковки полностью занят импортной продукцией и имеет хорошие перспективы для роста
18.04.2019
Подписаться на новости отрасли "Медицина и фармакология"
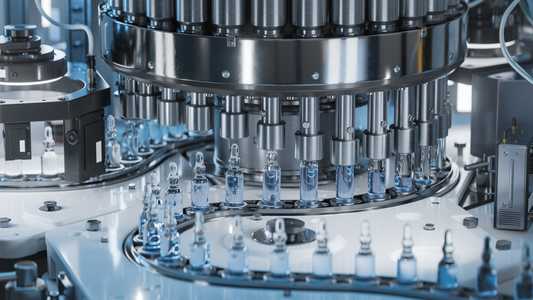
Рынок фармацевтической стеклянной упаковки полностью занят импортной продукцией и имеет хорошие перспективы для роста К упаковке для лекарственных средств предъявляются повышенные требования в области качества и инновационных решений. Предприятия, производящие эту продукцию, должны проходить сертификацию на соблюдение требований GMP, поэтому стоимость такой упаковки становится выше. Вместе с этим увеличивается и потребление самих лекарственных средств.

К упаковке для лекарственных средств предъявляются повышенные требования в области качества и инновационных решений. Предприятия, производящие эту продукцию, должны проходить сертификацию на соблюдение требований GMP, поэтому стоимость такой упаковки становится выше. Вместе с этим увеличивается и потребление самих лекарственных средств.

Несмотря на то, что по некоторым свойствам стеклянная тара уступает пластиковой, безупречный внешний вид, высокая прозрачность и превосходные оптические свойства позволяют предположить, что она еще долгое время будет оставаться популярным средством для упаковки лекарственных средств.

Классификация и свойства стеклянных контейнеров

По гидролитической стойкости стеклянную тару для лекарственных средств (ЛС) подразделяют на 4 класса:

  1. Из нейтрального стекла. Благодаря составу сырья изделия имеют высокую гидролитическую стойкость. Они предназначены для ЛС парентерального (внутривенного, внутримышечного, внутриартериального и т. д.) применения, а также для препаратов и компонентов крови человека.
  2. Из силикатного стекла со специальной обработкой и повышенной гидролитической стойкостью. Предназначены для кислых и нейтральных водных ЛС парентерального назначения.
  3. Из силикатного стекла с умеренной гидролитической стойкостью. Используются для неводных ЛС и порошков парентерального применения, а также для непарентеральных препаратов.
  4. Из силикатного стекла с низкой гидролитической стойкостью для твердых, жидких или мягких ЛС непарентерального применения.

Объем и структура рынка стеклянных контейнеров второго класса
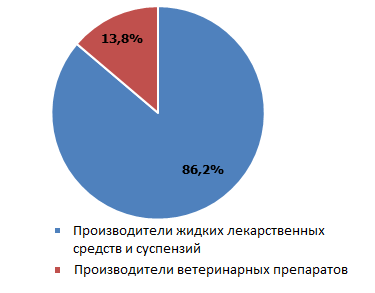
Производители житких лекарственных средств и супспензий

По оценкам экспертов отрасли, стеклянная упаковка второго гидролитического класса для лекарственных средств емкостью 50–300 мл в России не производится. Контейнеры меньшей емкости (5, 10 и 20 см3) отечественного производства есть, но они выпускаются только на одном заводе в Башкортостане. Все остальные российские предприятия производят стеклянные ампулы, флаконы и бутылки первого или третьего класса.

Основными потребителями бутылок-флаконов класса В объемом 50–300 мл выступают фармацевтические компании, которые производят суспензии и жидкие формы ЛС непарентерального назначения. Данная группа потребителей, по оценкам аналитиков, занимает 86,2%. рынка Оставшаяся доля приходится на производителей ветеринарных препаратов.

Перспективы развития рынка
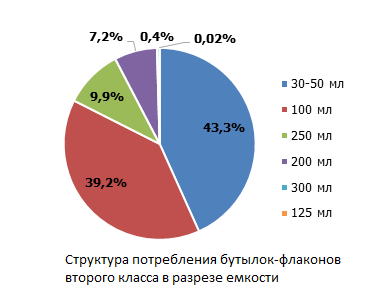
Структура потребления бутылок-флаконов второго класса в разрезе емкости

В сегменте фармацевтических контейнеров второго гидролитического класса более 80% продукции — это бутылки и флаконы емкостью 30–100 мл. Определяющей тенденцией развития отрасли является возрастание требований к качеству первичной фармацевтической упаковки, которое связано с действием программы «Фарма 2020». Таким образом, предложение в разрезе цена/качество постепенно смещается в сторону последнего. В сфере упаковки инъекционных препаратов все более востребованными становятся инновационные разработки, например, стерильные пробки, плунжеры, стерильные флаконы и картриджи, шприцы предварительного наполнения со всеми комплектующими. Стоимость этой продукции выше обычной, поэтому с учетом наметившейся тенденции к росту продаж фармацевтических препаратов в России (в 2017 году он составил около 6% по отношению к 2016 году) можно прогнозировать увеличение рассматриваемого рынка как в натуральном, так и в стоимостном выражении.
Подписаться на новости отрасли "Медицина и фармакология"
Ольга Симонова
Ольга Симонова
Менеджер проектов

Ольга специализируется на проектах по маркетинговым исследованиям, бизнес-планам и стратегическому консалтингу.

Обзоры по теме «Медицина и фармакология»

все обзоры
Рынок фармацевтических субстанций в России: возможности и пределы текущих мер импортозамещения
22.10.2026
Рынок фармацевтических субстанций в России: возможности и пределы текущих мер импортозамещения

Промышленная эксплуатация системы прослеживаемости активных фармацевтических субстанций (АФС) в рамках «Честного ЗНАКа» стартовала 23 сентября 2025 года, однако ключевой механизм для госзакупок — «второй лишний» для стратегически значимых лекарственных средств (СЗЛС) — начнет действовать с 1 декабря 2026 года. Если на торгах по СЗЛС первого раздела появится заявка с препаратом полного цикла, подтвержденным серией в системе прослеживаемости, заявки с препаратами неполного цикла будут отклоняться. Однако проблема заключается в том, что новые правила требуют наличия локальной базы, которой пока почти нет: доля отечественных АФС по строгому критерию, подразумевающему реальный химический синтез молекулы, в 2022–2023 гг. составляла всего 6–7% от объема импорта (более свежих оценок в открытых источниках нет). По данным DSM Group, в 2024 году Россия импортировала 19,2 тыс. т субстанций, а синтетическим путем произвела лишь около 3 тыс. т — то есть покрыла 13,5% собственной потребности. Заявленные на сегодня инвестиционные проекты на рынке фармацевтических субстанций — десять заводов общей стоимостью 48–54 млрд руб. — даже при полной их реализации к 2035 году эту пропорцию не изменят: планового прироста мощностей хватит лишь на компенсацию предполагаемого роста внутреннего спроса. Почему и чем ограничены регуляторные инструменты, какие заводы уже строятся в России и что мешает закрыть разрыв между спросом и производством — разбираемся далее.

Рынок медицинских технологий: требования локализации формируют гарантированный сбыт для производителей критических компонентов
08.10.2026
Рынок медицинских технологий: требования локализации формируют гарантированный сбыт для производителей критических компонентов

Рынок медицинских технологий в России демонстрирует стабильный рост: только за первые восемь месяцев 2025 года объем закупок по 44‑ФЗ достиг 215 млрд руб., что на 16% превышает показатели аналогичного периода 2024 года. При этом увеличение объемов госзаказа не гарантирует автоматического роста выручки производителям конечных устройств: ключевой фактор конкурентоспособности сейчас — глубина локализации критических технологических звеньев. В условиях балльной системы оценки локализации крупноузловая сборка из импортных компонентов постепенно утрачивает экономическую целесообразность, а наиболее перспективным направлением для инвестиций становится развитие производства критически важных компонентов, материалов, ПО и технологических процессов, из которых собирается готовый продукт. Именно они сейчас определяют реальную технологическую независимость рынка медтеха РФ в целом и количество баллов, необходимых для участия в госзакупках, для отдельных производителей.