
Рынок АБС-пластиков в России: недозагрузка производственных мощностей и пределы импортозамещения
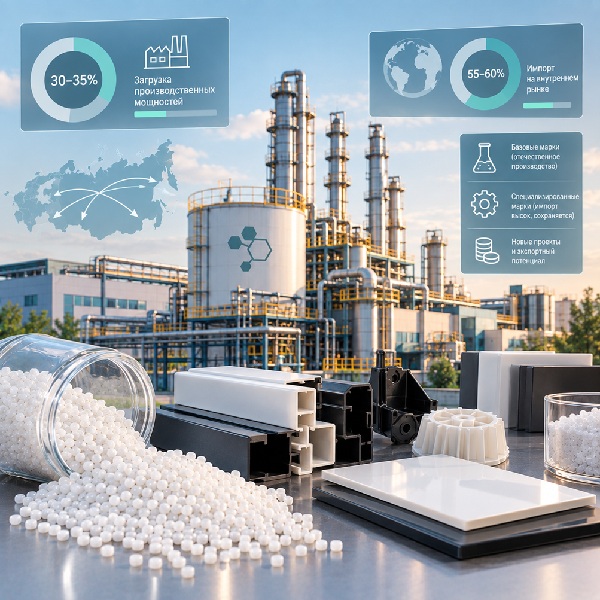
Мощности по производству АБС-пластиков в России загружены лишь на 30–35%, при этом импорт покрывает 55–60% внутреннего потребления. Такая ситуация сложилась из-за того, что отечественные производители выпускают в основном базовые марки этих полимеров, но даже по ним испытывают дефицит сырья и ценовое давление со стороны китайских поставщиков. Изменить положение дел в базовом сегменте рынка АБС-пластиков может проект «Стирольная цепочка», который на площадке ПАО «Нижнекамскнфтехим» реализует холдинг «СИБУР». По специализированным (огнестойким, особо ударопрочным, высокотемпературным и особо глянцевым) маркам импортозависимость в ближайшей перспективе, скорее всего, останется, так как объемы их потребления небольшие (десятки и сотни тонн) и производить их нерентабельно.
Объем и динамика рынка
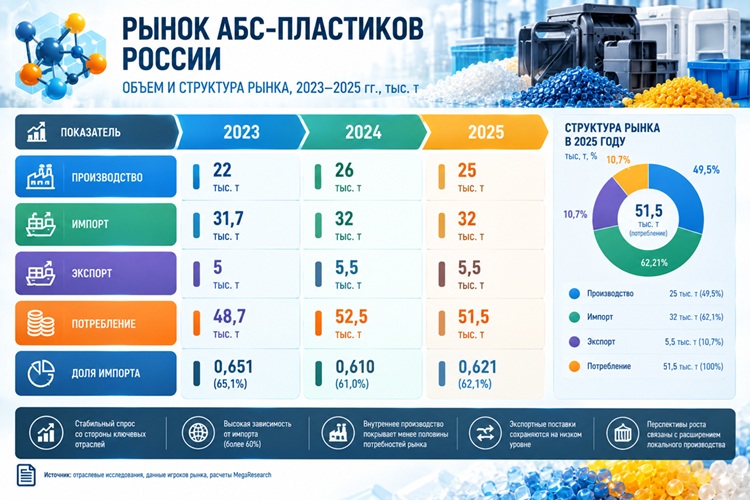
Объем потребления АБС-пластиков в России в 2024 году составил 53,6 тыс. тонн, (+6,7% год к году), по итогам 2025 года он немного снизился (по разным оценкам, до 50–52 тыс. т). Среди основных причин отрицательной динамики эксперты называют снижение спроса со стороны автопрома и производителей бытовой техники из-за общего сокращения потребительской и инвестиционной активности в экономике.
Внутреннее производство АБС пластиков в 2025 году оценивается примерно в 25 тыс. т (снижение около 8%) а импорт — около 32 тыс. т (стабилен в последние 3 года). Порядка 5–5,5 тыс. т составляет объем экспорта. Таким образом, импорт в объеме рынка занимает 60–62%.
Президент некоммерческой организации «Союз переработчиков пластмасс», директор по науке и развитию НПП «ПОЛИПЛАСТИК» М. Л. Кацевман в своем выступлении на круглом столе «Производство и потребление полимеров» в выставки RUPLASTICA 2026, проходившей в январе, охарактеризовал ситуацию на рынке так:
 Видимое потребление в РФ в сравнении с 2021 г. увеличилось, но в 2025 г удержать рост переработки не удалось. Причина – слабая экономика отраслей потребителей полимеров. В РФ не производится ряд важных полимеров и марок, поэтому импорт… не снижается последние 3 года.
Структура рынка и основные производители АБС-пластиков
Акрилонитрил‑бутадиен‑стирол в России выпускают два крупных предприятия:
- ПАО «Нижнекамскнефтехим». По состоянию на сентябрь 2026 года в публичном каталоге компании представлены пять марок, в каталогах дистрибьюторов можно найти еще 9, из которых 4 предлагаются со склада и 5 — вероятно, под заказ. Это базовые бесцветные пластики универсального назначения для корпусного литья и листовой экструзии. Объем производства в 2025 году оценивается в 8–10 тыс. т.
- АО «Пластик». В каталоге компании 10 литьевых и 2 экструзионные марки (с учетом заказных и архивных всего в открытых источниках нашлось 19 марок), которые производятся эмульсионным методом по технологии японской компании Asahi Chemical. По данным самой компании и отраслевых экспертов, главное преимущество продукции АО «Пластик» — ударная вязкость, она выше, чем у АБС-пластиков «СИБУРа». Кроме того, доступны изделия в четырех цветах, а также компаунды и листы. Компания была создана в 1973 году как поставщик пластиковых деталей на конвейеры автопроизводителей ВАЗ, УАЗ, КамАЗ и ГАЗ, видимо, эта направленность сохранилась до сих пор.
Стоит заметить, что из-за особенностей технологии, используемой АО «Пластик», в готовом продукте содержится довольно большое количество остаточных мономеров, что обусловливает возможную неоднородность цвета и специфический запах, и это на профильных форумах отмечают специалисты-технологи. Продукция ПАО «Нижнекамскнефтехим», напротив, отличается сбалансированным сочетанием высокого глянца, оптимальной текучести расплава и стабильной цветопередачи и ориентирована преимущественно на производство корпусов бытовой техники и электроники. Так что эти производители, в принципе, не конкурируют между собой, а работают на разные сегменты потребления, где требования к качеству и свойствам материалов различаются.
Специализированные модификации — огнестойкие класса V-0, высокотемпературные, особо ударопрочные, особо глянцевые — как уже говорилось, отечественные компании не выпускают.
Почему российские компании не увеличивают объемы выпуска АБС-пластиков
По данным проведенного анализа, загрузка производственных мощностей по АБС-пластикам в 2025 году в целом по производителям составила порядка 30% (всего выпущено 25 тыс. т при возможном выпуске 83 тыс. т в год). При этом у АО «Пластик» она оценивается примерно в 65%, а у ПАО «Нижнекамскнефтехим» — 15%.
Основных причин такого положения дел две:
- обеспеченность сырьем. Для производства АБС-пластиков необходимы акрилонитрил, бутадиен и стирол. Все это довольно дефицитные на российском рынке мономеры, которые используются их производителями в основном внутри их собственных технологических цепочек или идут на экспорт. АО «Пластик» закупает первые два, по стиролу компания имеет собственное производство, однако сырье для него (этилбензол) — также закупает, причем у «СИБУРа». У самого холдинга «СИБУР» два сырьевых компонента — собственного производства, акрилонитрил он также закупает. Есть и еще один ограничивающий фактор: одна из производственных линий на «Нижнекамскнефтехиме» — универсальная, на ней можно выпускать либо АБС-пластики, либо полистирол (общего назначения или ударопрочный), общей мощностью 60 тыс. т в год. На данный момент ее выгоднее загружать производством полистирола — этот рынок гораздо более емкий и стабильный, а из сырья требуется только стирол. Однако в нестоящее время в Нижнекамске идет строительство нового комплекса, который называется «Стирольная цепочка» (250 тыс. т полистирола в год, запуск намечен на 2028 год), который с лихвой покроет все текущие потребности рынка в полистироле и уберет конкуренцию за мощности — линию можно будет загружать производством АБС-пластиков в больших объемах;
- падение спроса в потребляющих отраслях. Самые крупные спросообразующие на рынке АБС-пластиков отрасли — автомобилестроение и производство бытовой техники. По данным Росстата, в 2025 году производство легковых автомобилей снизилось на 11,8%, грузовиков — на 32,6%, автобусов — на 38,4%, а выручка производителей бытовой техники сократилась на 11,6%;
- узкий марочный ассортимент. Примерно 20–25% рынка — это специальные марки, спрос на каждую из которых измеряется десятками или сотнями тонн в год, создавать такие производства экономически невыгодно. По базовому ассортименту российские производители в совокупности предлагают около двух десятков позиций, тогда как иностранные поставщики (особенно из Китая и Южной Кореи) — несколько сотен;
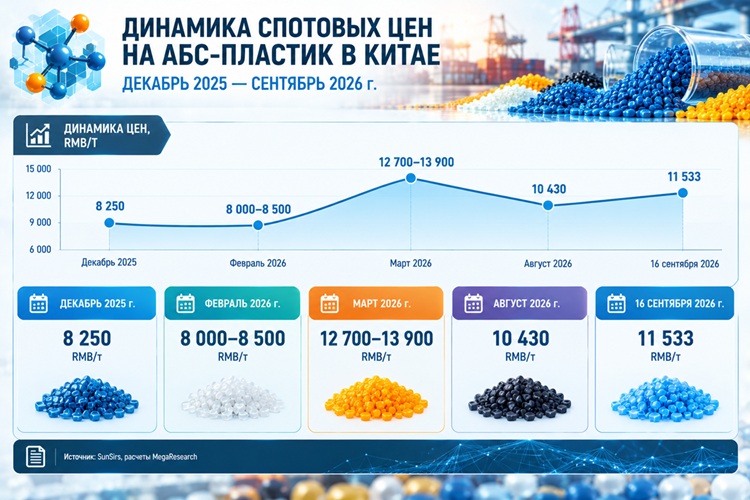
- давление дешевого азиатского импорта. Мощности по производству АБС-пластиков в Китае растут в среднем на 25% в год. По оценкам, к 2027 году они составят 13 млн т, при этом на Китай будет приходиться 98% мирового прироста. При таком масштабе цены в этой стране на протяжении последних лет оставались одними из самых низких. С пиковых значений октября 2021 года к концу 2025 г. они упали почти в 2 раза. Однако в 2026 году в связи с эскалацией ситуации в Ормузском проливе произошло общемировое подорожание нефтехимического сырья и, по данным аналитической платформы China Commodity Data Group, спотовые цены на АБС-пластик в Китае к сентябрю выросли на 40% по отношению к докризисному периоду. В России рост был существенно более низким, поэтому ценовая привлекательность российской продукции повысилась.
Таким образом, ситуация с зависимостью от импорта на рынке АБС-пластиков России начинает меняться. Постепенно создаются предпосылки для ее снижения и роста российского производства.
Прогноз развития рынка до 2030 года
По итогам проведенного исследования предлагается 3 сценарных прогноза развития рынка:
- Оптимистичный. Реализуется в случае, если после запуска «Стирольной цепочки» линий по производству АБС-пластиков на ПАО «Нижнекамскнефтехим» буде загружена на 100% производством именно этих материалов (без конкуренции с полистиролом), а ассортимент его продукции в каталоге расширится до 10–15 позиций за счет нескольких марок окрашенных пластиков и компаундов. При этом российские пластики пройдут омологацию у китайских брендов, собирающих автомобили в России, и система оценки степени их локализации будет поощрять применение отечественных пластиков. В этом случае доля импорта сократится до 20–25% и останется преимущественно в сегменте специальных марок и некоторой продукции премиального сегмента.
- Базовый. Линия по производству АБС-пластика «СИБУРа» будет работать с загрузкой 75%, расширение ассортимента пройдет скромнее (8–10 позиций), а китайский автопром внедрит российские полимеры в свои технологические карты лишь частично. При этом весь премиум-сегмент останется импортным (преимущественно продукция из Южной Кореи), по некоторым базовым маркам производители не успеют провести необходимые испытания и утвердить новые техкарты. Доля импорта в объеме рынка снизится до 35–40%.
- Пессимистичный. Производственная линия «СИБУРа» будет работать в половину своей мощности (30 тыс. т в год), расширение ассортимента будет минимальным, а разрешение Ормузского кризиса вернет цены на сырье в мире к уровню начала 2025 года (в долларах) и китайские АБС-пластики вновь начнут оказывать серьезную конкуренцию российским по цене. В этом случае доля импорта на рынке может превысить 50%.
Полное импортозамещение на российском рынке АБС-пластиков в ближайшей (и, возможно, среднесрочной перспективе) маловероятно, поскольку значительную его часть (по оценкам, 10–12 тыс. т) занимают специальные марки, производить которые невыгодно, еще 5–8 тыс. т — это премиум-сегмент полимеров для автопрома и производства электроники, где переработчики платят за гарантированную стабильность партий корейских поставщиков (LG Chem, Kumho), а замещение их продукции требует многолетней процедуры омологации. Таким образом, минимальный объем импорта, который, вероятнее всего, останется на рынке — 15–20 тыс. т, то есть чуть больше половины его текущего объема.
Ольга специализируется на проектах по маркетинговым исследованиям, бизнес-планам и стратегическому консалтингу.
