


Экономика «невидимых» дефицитов: нехватка специализированных отвердителей и срыв сроков поставки оборудования сдерживают рост рынка полимерных композиционных материалов в России
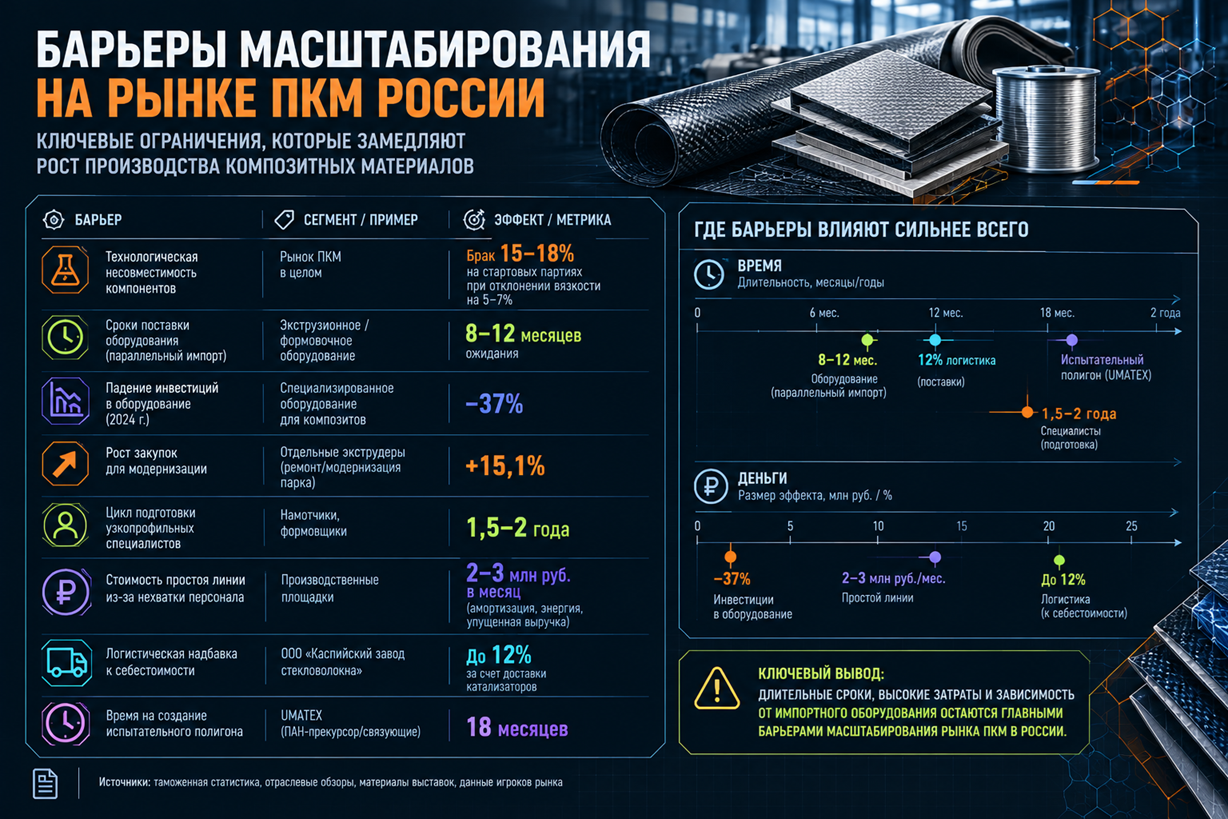
При планировании масштабирования производства полимерных композитов или запуске новых формовочных линий инициаторы проектов сталкиваются с барьерами, про которые редко можно прочитать в стандартных макроэкономических обзорах. Химическая несовместимость локальных аппретов и отвердителей генерирует уровень брака до 15–18% на стартовых партиях, а ожидание специализированного оборудования по каналам параллельного импорта растягивается на 8–12 месяцев. Ниже представлены факторы, формирующие реальную экономику локализации производства композитов, и структура данных, необходимых для принятия инвестиционных решений игроками рынка полимерных композитных материалов.
Динамика и структура рынка в 2025 году
Объем рынка ПКМ в стоимостном выражении по итогам 2025 года, по оценкам ассоциации «Композиты России» и отраслевых аналитических агентств, достиг отметки в 122 млрд руб. В период с 2020 по 2025 г. он рос в среднем на 8,5% в год. При этом темпы роста рынка в натуральном выражении были более умеренными — около 4% в год. Опережающий рост в денежном выражении обусловлен удорожанием продукции и инфляционными издержками.
В структуре потребления ПКМ в РФ исторически преобладают строительный сегмент и трубная промышленность, где доминирует стекловолокно: на эти направления приходится 60–65% рынка. Основной спрос на углеволокно и сложные реактопласты формируется в высокотехнологичных нишах (авиастроение, судостроение, производство БПЛА), и в последние годы он активно растет.
Доля отечественных производителей в сегменте базовых армирующих наполнителей превышает 70%. В части самого волокна проблема сырьевой независимости в России в целом решена, а ключевые драйверы и барьеры рынка полимерных композитов сместились сегодня из области добычи и крупнотоннажной химии базовых полупродуктов в категории тонкого синтеза (аппреты, замасливатели, отвердители) и прецизионного машиностроения. Основные риски при масштабировании производства формируются именно здесь.
До полутора миллионов рублей потерь на одной партии: как отклонение вязкости отвердителя на 5–7% дает 15–18% брака в производстве препрегов
На первый взгляд ситуация с обеспеченностью производителей сырьем для ПКМ выглядит стабильной: базовые смолы доступны, цены на них резких скачков не демонстрируют. Однако главная уязвимость этого рынка проявляется в сегменте специализированных сырьевых компонентов: критическая зависимость сохраняется по высокотемпературным связующим, специфическим замасливателям и ускорителям отверждения. По данным отраслевых мониторингов, доля их импорта остается на высоком уровне.
Масштаб этой проблемы проще всего оценить через прямые потери, которые может понести реальное производство. На практике даже незначительные изменения технологических параметров химических компонентов приводит к ощутимому браку. Например, при переходе на новую партию локального отвердителя при отклонении вязкости всего на 5–7% доля брака может увеличиться до 15–18%. Для стартовой партии препрега объемом 5 тонн это эквивалентно потерям в 1,2–1,5 млн руб.
Механизм этих потерь наглядно иллюстрирует типичный производственный кейс на примере завода ООО «Завод «Композитные технологии» в Перми, выпускающего трубопроводную арматуру методом намотки. Замена импортного ускорителя отверждения на азиатский аналог в 2025 году потребовала экстренного пересчета температурного профиля в автоклаве, так как стандартные режимы оказались несовместимы с новыми химическими компонентами. Последствия оказались довольно ощутимыми:
- линия простаивала четыре дня;
- первые 12 изделий были утилизированы из‑за расслоения матрицы и нарушения адгезии армирующих наполнителей к полимеру;
- потребовалась внеплановая валидация новой партии связующего — это заняло еще три рабочих дня с загрузкой аккредитованного испытательного стенда;
- сроки отгрузки партии заказчику были сорваны, что повлекло дополнительные издержки, включая компенсацию за задержку поставки и перерасход энергоресурсов.
По оценке технологов предприятия, суммарные прямые и косвенные издержки на этой партии составили порядка 1,8 млн руб. Таким образом, главная проблема сейчас заключается в технологической совместимости компонентов, которые не производятся в стране, и необходимости переналадки режимов формования при их замене.
Еще одна сложность — «последняя миля» в масштабировании инноваций. Даже при наличии идеально отработанного в лаборатории образца его тиражирование требует наличия собственных аккредитованных стендов для подбора режимов отверждения под каждую новую партию химических компонентов. В результате новые разработки в сегменте ПКМ часто остаются в статусе опытных образцов и до серийного выпуска не доходят. Дефицит технологической готовности и совместимости специализированных компонентов формируется по следующим причинам:
- несовместимость локальных компонентов с существующими технологическими картами. Даже небольшое отклонение в характеристиках требует полного перерасчета режимов формования и отверждения, иначе риск брака резко возрастает;
- отсутствие быстрых и доступных методов валидации новых партий. Подбор параметров «на глаз» ведет к браку и простоям, а полноценные испытания занимают дни или недели, при этом аккредитованные лаборатории часто загружены и не всегда доступны;
- дефицит специализированной инфраструктуры. Аккредитованные стенды и испытательные лаборатории есть не у всех производителей, а их доступность и стоимость услуг создают дополнительный барьер для небольших и средних предприятий;
- высокая стоимость ошибок на старте. Брак на первых партиях напрямую влияет на себестоимость и сроки окупаемости проекта: это конкретные и хорошо измеримые финансовые риски для инвесторов и собственников.
Таким образом, «невидимый» дефицит химических сырьевых компонентов — это риски брака, простоев, срыва сроков и роста себестоимости, которые определяют реальную экономику игроков рынка композиционных полимерных материалов в России.
Инвестиции в оборудование: снижение объемов и смещение фокуса
Инвестиции в специализированное экструзионное и формовочное оборудование для композитов в 2024 году, по данным портала по данным Plastinfo, упали на 37%. Санкции создали для рынка композиционных материалов ситуацию, при которой сроки поставки импортных автоклавов и установок намотки через третьи страны растянулись до 8–12 месяцев. При этом важно понимать, что падение инвестиций отражает не полный отказ от закупок, а сдвиг спроса с заказа комплектов оборудования для запуска новых линий к закупкам отдельных экструдеров для ремонта и модернизации действующего парка: в 2024 году объем подобных поставок вырос на 15,1%. Такой подход позволяет предприятиям точечно закрывать узкие места на производстве без масштабных капитальных вложений с длинными сроками окупаемости.
В условиях удержания ключевой ставки на заградительно высоких уровнях классический лизинг оборудования со сроком окупаемости 4–5 лет стал финансово неоправданным. Ключевые игроки рынка полимерных композитов вынуждены замораживать свои инвестиционные программы или переходить на модернизацию существующего парка, что способствует увеличению технологического разрыва с мировыми лидерами.
Скрытые издержки локализации: сколько на самом деле стоит запуск производства на рынке ПКМ
Чтобы понять, как общие тенденции рынка ПКМ отражаются на реальных корпоративных стратегиях его участников, важно оценить, какие ресурсы им приходится выделять на замыкание технологических переделов и устранение скрытых зависимостей от импорта и логистики. Ниже — два показательных кейса, которые демонстрируют, как компании решают задачу технологической независимости на практике и с какими издержками они сталкиваются уже после запуска производственных линий:
- UMATEX (ОЭЗ «Алабуга», Республика Татарстан) — замыкание цепочки по ПАН‑прекурсору и волокну:
- цель проекта — снизить зависимость от импортных замасливателей и обеспечить контроль над критическими этапами производства;
- инвестиции — более 2 млрд руб. (оценка по отраслевым данным и публичным выступлениям менеджмента компании);
- ключевые технологические задачи — запуск участка выпуска ПАН‑прекурсора, синхронизация режимов формования и вытяжки волокна, подбор отечественных связующих под собственные волокна;
- сроки и барьеры — к 2025 году предприятие вышло на проектную мощность по выпуску препрегов. Однако адаптация отечественных связующих потребовала создания полноценного испытательного полигона, на что ушло около 18 месяцев. За это время были подобраны рецептуры, валидирована совместимость и отработаны режимы отверждения. Все это необходимо для достижения требуемых показателей прочности и стабильности.
- ООО «Каспийский завод стекловолокна» (Республика Дагестан) — импортозамещение стеклоровинга и логистика:
- цель проекта — импортозамещение стекловолоконного ровинга и обеспечение сырьевой базы для производства массовых композиционных материалов в южных регионах;
- финансирование и поддержка — проект стоимостью 1,6 млрд руб. реализован при поддержке Минпромторга России и Фонда развития промышленности (ФРП);
- мощность первой очереди — 30 тыс. т в год (2024–2025 гг.);
- логистические барьеры — несмотря на локализацию основного сырья, специализированные катализаторы поставляются из Центральной России или Азии. Логистическое плечо добавляет к себестоимости конечной продукции до 12%.
Эти примеры показывают, что после запуска производственной линии предприятия начинают борьбу с «невидимыми» издержками. В сегменте высоких переделов главный барьер — технологическая совместимость и необходимость испытательной инфраструктуры, в массовом сегменте (стекловолокно) критичны логистика и стоимость вспомогательных компонентов. Таким образом, адаптация производственной цепочки — это длительный процесс, в котором сроки и бюджеты определяются не только непосредственно оборудованием и строительными работами, но и затратами времени на подбор режимов и логистическую оптимизацию.
Кадровый дефицит в производстве ПКМ: наличие оборудования не гарантирует рост
Главный барьер дальнейшего масштабирования производства для участников этого рынка — острый дефицит узкопрофильных рабочих: намотчиков и формовщиков. Цикл их подготовки составляет 1,5–2 года, за это время будущие специалисты осваивают теорию и получают практические навыки, учатся понимать природу типичных дефектов и корректировать режимы работы оборудования в реальном времени.
При оценке перспективности закупки новой линии автоматической намотки предприятия часто сталкиваются с тем, что оборудование доступно, но обученного персонала для работы с ним на рынке труда нет. В результате решения пересматриваются в сторону консервации старых технологических укладов: действующие линии остаются и продолжают выпускать продукцию по отработанным, но менее эффективным схемам. Это напрямую влияет на стратегию развития — например, компании отказываются от перехода на термопласты, поскольку они требуют более высокой квалификации операторов и меньшего допуска на ошибки при формовании.
Экономические последствия кадрового дефицита оцениваются следующим образом. Простой новой линии из‑за отсутствия персонала может стоить предприятию 2–3 млн руб. в месяц (включая амортизацию, энергоресурсы и упущенную выручку). При этом стоимость подготовки одного квалифицированного намотчика с выходом на стабильную производительность нередко сопоставима с 6–8 месяцами его зарплаты — и это без учета рисков брака на этапе стажировки. Чтобы снизить влияние недостатка квалифицированного персонала, компании используют разные подходы:
- внутренние программы наставничества и стажировки, когда опытные намотчики передают навыки новичкам прямо на линии, а издержки при выпуске их первых партий закладываются в бюджет как неизбежные;
- партнерство с профильными колледжами и техникумами для формирования кадрового резерва: студенты проходят практику на предприятии, а лучшие остаются работать после выпуска;
- цифровизация инструкций и использование подсказок на рабочем месте (чек‑листы, AR‑подсказки, видеоинструкции), которые снижают порог входа и позволяют быстрее выводить новичков на приемлемый уровень качества;
- ротация и перераспределение персонала между участками: операторы, уже знакомые с особенностями оснастки и контроля качества, быстрее осваивают смежные операции.
Таким образом, кадровый потолок — это одно из важнейших ограничений, которое влияет на выбор технологий и экономику проектов. Учет этого фактора при формировании долгосрочных прогнозов и планировании инвестиций в оборудование обязателен: без четкого плана подготовки персонала даже самая современная линия может оказаться экономически неэффективной.
Прогноз развития российского рынка полимерных композиционных материалов до 2030 года
Дальнейшая динамика рынка ПКМ будет определяться взаимным действием нескольких определяющих факторов: доступностью оборудования, стабильностью качества сырья, мерами господдержки и развитием отраслевой стандартизации. Прогноз сформирован в виде трех сценариев, каждый из которых соотнесен с конкретными метриками и условиями реализации.
Базовый сценарий: умеренный рост на 6–8% в год
Постепенное формирование зрелости и устойчивости отрасли при сохранении текущих макроусловий. Ключевые показатели:
- доля брака при использовании локализованных химических компонентов к 2028 году снизится до 5–7% за счет накопления отраслевых компетенций, стандартизации подходов и более точного подбора режимов отверждения;
- загрузка производственных мощностей стабилизируется на уровне 75% — это отражает баланс между расширением объемов производства и ограничениями по сырью и кадрам.
Условия реализации: постепенная стабилизация рецептур отечественных смол и внедрение единых отраслевых ГОСТов, которые снижают вариативность параметров сырья и упрощают валидацию новых партий.
Оптимистичный сценарий: ускоренный рост на 10–12% в год
Такой темп возможен при усилении государственной поддержки, которая будет смещаться с закупок оборудования на технологическую готовность отрасли. Ключевой фактор: запуск государственных субсидий, направленных на компенсацию затрат по сертификации и разрушающему контролю новых отечественных материалов. Это снизит риски для предприятий и ускорит внедрение локальных решений. Целевой показатель: снижение доли импорта специализированных компонентов до уровня менее 15% за счет ускоренной локализации и подтвержденной совместимости отечественных аналогов.
Пессимистичный сценарий: стагнация на уровне 2–3% в год
В этом сценарии рынок не сможет выйти на устойчивый рост из‑за нарастающих ограничений:
- удлинения сроков поставки импортного оборудования до 18 месяцев, из-за которых предприятия продолжат откладывать реализацию своих инвестиционных программ и продлевать ресурс старого парка;
- сохранения нестабильности качества локальных связующих, из‑за чего игроки рынка будут вынуждены тратить ресурсы на дополнительную валидацию и контроль вместо масштабирования.
Загрузка производственных мощностей снизится до 60%, игроки рынка перейдут в режим «латания дыр» и ремонта старого оборудования, а доля брака останется на высоком уровне из‑за нестабильности сырья.
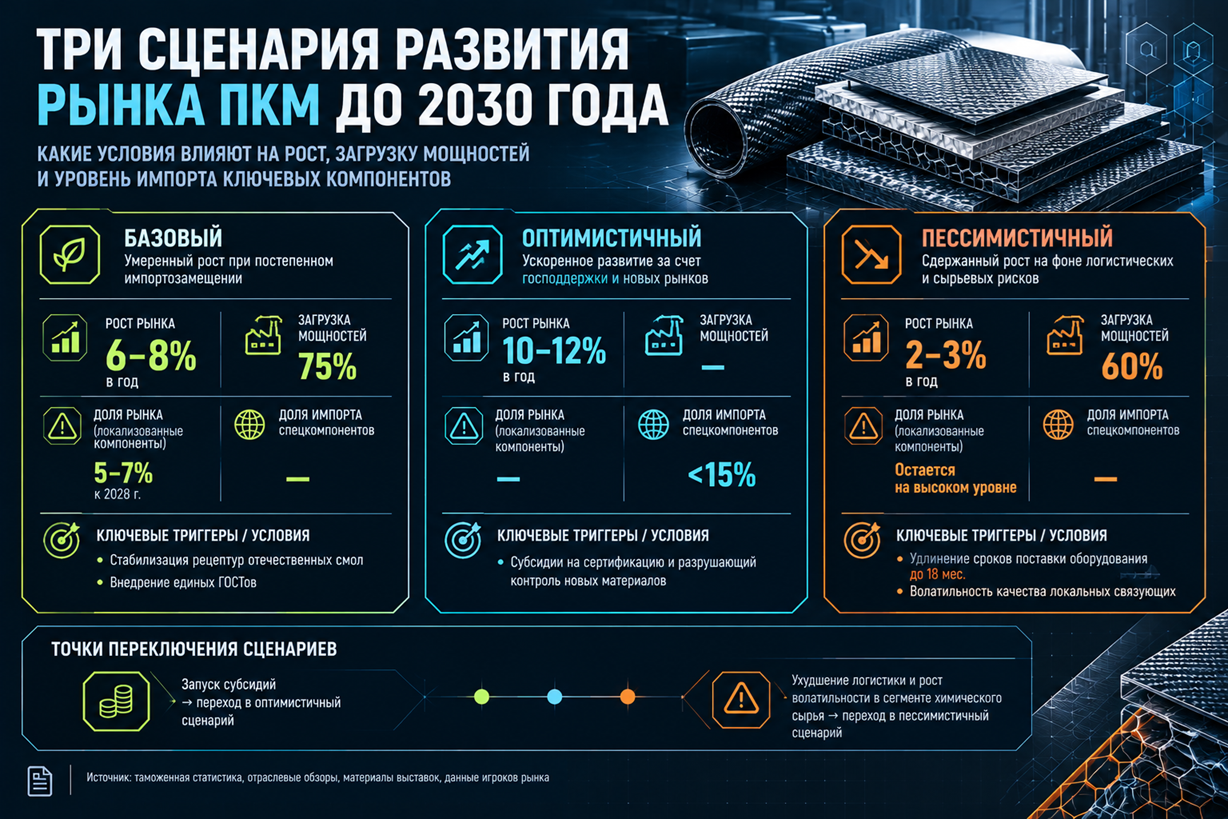
Важно, что приведенные сценарии не являются жестко предопределенными, развитие рынка в разные периоды может переходить из одного в другой в зависимости от сочетания внешних и внутренних факторов. Например, запуск субсидий на сертификацию может перевести отрасль из базового сценария в оптимистичный уже в 2026–2027 годах. Напротив, ухудшение логистики и рост волатильности в сегменте химического сырья способны ускорить реализацию пессимистичного сценария и погрузить рынок в состояние стагнации.
Александр специализируется на проектах по маркетинговым исследованиям, бизнес-планам и стратегическому консалтингу.
