
Рынок аминокислот в России: перспективы дальнейшего импортозамещения и экспорта
Почти два года назад мы публиковали результаты комплексного анализа рынка кормовых аминокислот в РФ, где прогнозировали устойчивое снижение доли импортного лизина при сохранении стопроцентной зависимости от зарубежных поставок в сегментах треонина и триптофана. Сейчас можно констатировать, что наш прогноз по большей части сбылся: отечественное производство кормовых добавок действительно существенно нарастило объемы, однако импортозамещение аминокислот в высокотехнологичных нишах пока идет медленнее, чем мы предполагали, из-за задержек с запуском новых ферментационных линий и дефицита отечественных штаммов-продуцентов. Тем не менее российский рынок аминокислот прошел стадию экстренной адаптации к изменениям, связанным с геополитикой и нарушением логистических цепочек, и вступил в фазу зрелости и консолидации вокруг крупных вертикально интегрированных игроков. В период до 2030 года ожидается появление новых российских заводов, которые обеспечат потребности рынка в импортозависимых сегментах и даже позволят отправлять значительные объемы продукции на экспорт.
Структура рынка аминокислот: что сейчас производится в России и что импортируется
Отечественные производители выпускают лишь базовые виды аминокислот, высокотехнологичные лимитирующие позиции в данный момент поставляются из-за рубежа. Совокупный объем потребления кормовых аминокислот по итогам 2025 года составил около 340 тыс. т (в физическом весе). Его структура была следующей:
- лизин. Объем этого сегмента — порядка 214 тыс. т, более 189 тыс. т из них — это лизин-сульфат, который преимущественно производится внутри страны (152,5 тыс. т). Лизин-гидрохлорид, необходимый в производстве стартовых кормов для птицы и специализированных видов кормов, в том числе для высокопродуктивных линий, импортируется на 100%, практически полностью из Китая;
- метионин. Внутреннее потребление составляет около 68 тыс. т, из которых порядка 27 тыс. т производится в России, остальное импортируется, на 99% из Китая;
- треонин. Весь объем потребления — около 44 тыс. т, закрывается импортом, 99% — из Китая, 1% — из Белоруссии;
- триптофан, валин и аргинин. Суммарная потребность порядка 12,6 тыс. т., также полностью импортозависимые позиции, поставляются из Китая (88% — практически весь валин и аргинин и 60% триптофана) и Беларуси.
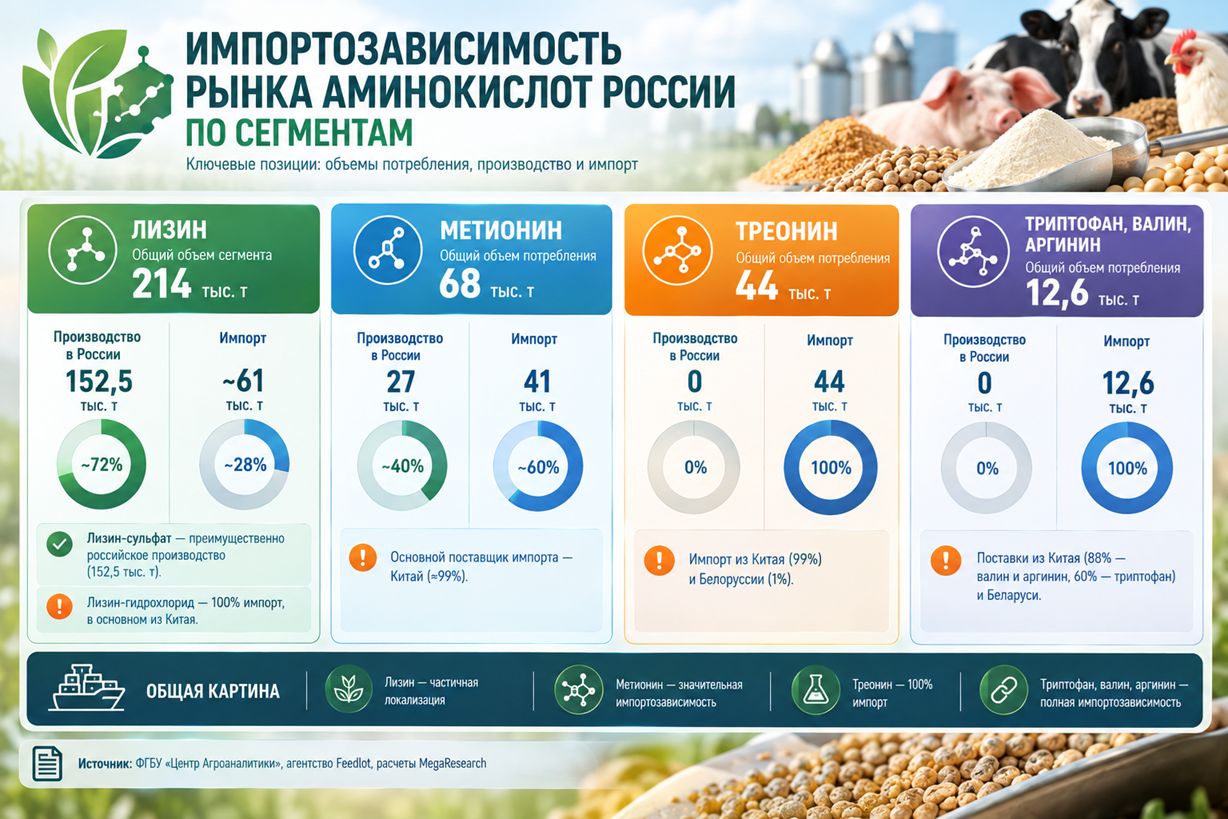
Если просуммировать все эти данные, получается, что импортозамещение аминокислот в России идет крайне неравномерно: по лизин-сульфату (крупнейший сегмент, более половины рынка) доля внутреннего производства — 80%, по всем остальным продуктам преобладает импорт, но в сумме в объеме рынка он занимает лишь 47%. Практически вся зарубежная продукция идет из Китая, что создает дополнительные ценовые и логистические риски.
Ключевые производители аминокислот в России и Беларуси
Сложившаяся на этом рынке конкурентная среда близка к олигополии: основные объемы производства обеспечивают три крупных российских и один белорусский игрок (в рамках единого таможенного пространства России и Беларуси ввозные таможенные пошлины и количественные ограничения отсутствуют, поэтому белорусская компания де-факто работает на российский рынок на тех же условиях, что и отечественные заводы, и отличается лишь юрисдикцией и обязанностью проводить все экспортные продажи через Белорусскую универсальную товарную биржу):
- ЗАО «Завод премиксов №1» (Белгородская область, г. Шебекино). Крупнейший российский производитель L-лизин сульфата (70–80%). Из продуктов глубокой переработки зерна выпускает также пшеничный глютен, крахмальную патоку, отруби, пшеничный крахмал, пентозан и гранулированные корма. Летом 2022 года предприятие пострадало от ракетного удара, но уже осенью возобновило работу, а к 2024 году за счет технологической модернизации (без установки нового оборудования) нарастило объем выпуска лизина до 100 тыс. т (проектная мощность завода, основанного в 2015 году, составляла 57 тыс. т). В 2025 году этот показатель оценивается уже в 120 тыс. т (63,5% рынка), рост достигнут в основном за счет запуска производства продукта в жидкой форме. По оперативным данным, в 2026 году объемы производства ЗАО «Завод премиксов №1» снизились (-32% по итогам января — июля). Это совпало со сменой собственника и может быть связано либо с переходным периодом и изменениями в логистике и сбытовой политике, либо с производственными проблемами.
- АО «Аминосиб» (г. Ишим, Тюменская область). Производит L-лизин сульфат в сухом и жидком (с 2024 г.) виде общим объемом 33 тыс. т в 2025 году (21% российского производства и 17% рынка лизин-сульфата России), а также пшеничный глютен, этиловый спирт и кормовую послеспиртовую барду. После модернизации, проведенной в 2023–2024 гг., мощности по производству лизина увеличились с 30 до 39 тыс. т, однако пока, как видно из результатов 2025 года, они недозагружены. Компания перерабатывает 120 тыс. т зерна в год и в рамках этого объема меняет свой продуктовый портфель (одновременно с увеличением мощностей по лизину сокращены объемы выпуска спирта и, соответственно, барды). Планов по увеличению объема глубокой переработки зерна или производству других видов аминокислот на данный момент не заявлено.
- АО «Волжский Оргсинтез» (г. Волжский, Волгоградская область). Единственный российский производитель метионина, занимает порядка 40% этого сегмента. После признания приватизации этого предприятия в 1990-х годах незаконной оно перешло под управление, а затем и в собственность холдинга «Росхим». В 2024 году новый владелец заявил о планах увеличения мощностей по производству метионина до 100 тыс. т в год (почти в 4 раза относительно текущих показателей) к 2030 году.
- ЗАО «БНБК» (Республика Беларусь, Минская область, Пуховичский район). Единственное предприятие на постсоветском пространстве, где в рамках одного производственного комплекса выпускаются сразу 4 аминокислоты: L-лизин сульфат, L-лизин моногидрохлорид, L-треонин, L-триптофан. Закрывает 60% импорта лизин-сульфата, 28% импорта триптофана и 1% импорта треонина в Россию, суммарный объем поставок РФ, по оценке руководителей компании, в 2025 году составил 45 тыс. т. В планах строительство третьей очереди комбината, где будет запущено производство лейцина, валина и изолейцина, а также лимонной кислоты (на данный момент зарезервирован земельный участок, идет поиск инвестора).
Производство аминокислот в России и Беларуси сформировалось как самостоятельная биотехнологическая отрасль, построенная на полной вертикальной интеграции — от глубокой переработки зерна до выпуска готовых кормовых добавок. Предприятия освоили полный цикл микробиологического синтеза, включая работу с собственными штаммами-продуцентами, и перешли от воспроизведения зарубежных рецептур к самостоятельной оптимизации процессов — повышению концентрации целевого продукта, сокращению цикла ферментации, внедрению малоотходных схем. Следующая задача — переход к более высоким концентрациям и запуску производства аминокислот, которые сейчас полностью импортируются.
Инвестиционные проекты и перспективы дальнейшего импортозамещения
Будущее отрасли формируют два крупнейших холдинга. АО «Росхим» уже имеет производственный актив на этом рынке (АО «Волжский Оргсинтез») и сейчас работает над запуском еще одного — в городе Волгодонске Ростовской области. Проект начат еще в 2010 году предприятием ООО «Донбиотех» совместно с немецким концерном Evonik Industries AG — одним из мировых лидеров по производству аминокислот. Однако из-за ряда управленческих и технологических ошибок его инициаторов он был заморожен. В 2023 году все имущество ООО «Донбиотех» выкупило АО «Росхим» (тогда АО «Русский водород»), сейчас проект реализуется через новую структуру — АО «Донбиотех», технологический партнер теперь из Китая: Myande Group Co., Ltd, мировой лидер в сегменте комплексных решений для биотехнологических и пищевых производств. Плановые производственные мощности строящегося предприятия по кормовым аминокислотам:
- лизин — 90 тыс. т в год (49,5 тыс. т L-лизин-сульфата и 40,5 тыс. т L-лизин-моногидрохлорида), все в рамках первой очереди;
- треонин, триптофан, валин — в сумме более 55 тыс. т в год (вторая очередь).
По имеющейся информации, сейчас идут строительно-монтажные работы и поставка оборудования. Запуск первой очереди ожидается во второй половине 2027 года, старт производства новых аминокислот — в 2029 году.
Второй крупный инвестор на рынке кормовых аминокислот и глубокой переработки зерна в целом — ПАО «Татнефть» имени В. Д. Шашина. В разработке этого холдинга сейчас три проекта:
- Совместное предприятие с китайской компанией Eppen (Ningxia Eppen Investment Group Co., Ltd) по производству метионина в Нижнекамске (ОЭЗ «Зеленая долина») мощностью до 100 тыс. т в год. Оператор проекта — ООО «Биометионин», DL-метионин будет производиться путем химического синтеза из нефтехимического сырья — пропилена и сероводорода. Оба компонента присутствуют в производственной цепочке комплекса «ТАНЕКО», расположенного неподалеку. Строительство завода началось 21 августа 2026 года, выход на проектную мощность запланирован на второй квартал 2028 года.
- Комплекс по глубокой переработке зерна (до 750 тыс. т) на той же площадке под управлением ООО «Биотехагро» (100% в уставном капитале принадлежит ПАО «Татнефть»). Заявленная продукция: микробиологический синтез до 20 тыс. т ксантановой камеди, 15,1 тыс. т триптофана, 20,5 тыс. т валина и 10 тыс. т изолейцина в год, а также гранулированный и протеиновый корм, пшеничный глютен и аминокислотный остаток. Изначально это был единый с производством метионина проект с общим сроком реализации и стартом в 2026 году. Но позднее их разделили и для метионинового завода создали отдельное юрлицо. По комплексу «Биотехагро» в июле 2026 года завершено проектирование, но источник финансирования пока не объявлен. В Стратегии развития биотехнологий Татарстана до 2035 года запуск проекта намечен на 2028 год.
- Отдельно «Татнефть», Eppen и петербургский дистрибьютор «Агритек Био» анонсировали строительство завода по глубокой переработке кукурузы в ОЭЗ «Центр» под Воронежем производственной мощностью 200 тыс. т треонина и лизина. Но сейчас работы по нему фактически заморожены, не начато даже проектирование — видимо, инициаторы решили сосредоточиться на производствах в Татарстане. Поэтому в дальнейшем анализе этот проект не учитывается.
Необходимо также напомнить про уже упоминавшиеся планы увеличения производства метионина на АО «Волжский Оргсинтез» — до 100 тыс. т с текущих 27 тыс. т к 2030 году.
Прогноз развития рынка до 2030 года
На основании проведенного анализа предлагается два варианта прогноза (с учетом ожидаемого роста потребления аминокислот к 2030 году):
- Оптимистичный. Все упомянутые инвестиционные проекты будут реализованы в срок, дополнительные производственные мощности заработают в запланированные периоды. В этом случае будет достигнуто полное импортозамещение по всем рассматриваемым аминокислотам, кроме треонина (дефицит в 36 тыс. т) и L-лизин гидрохлорида (15 тыс. т), производство которых начнется, но в недостаточных для закрытия потребностей рынка объемах. Ожидается формирование экспортного потенциала: по лизину — порядка 17 тыс. т, метионину — 120 тыс. т, трипотофану — 20 тыс. т, валину — 20 тыс. т, изолейцину — 6 тыс. т.
- Базовый. Реализуются только те проекты, по которым уже начато строительство или есть инвесторы — фактически все описанные выше, кроме ООО «Биотехагро». Это скажется на экспортном потенциале триптофана — он снизится до 5 тыс. т и валина — снижение практически до нуля при полном самообеспечении продукцией; по изолейцину зависимость от импорта останется на уровне 4 тыс. т. В остальных сегментах показатели в базовом сценарии будут такими же, как в оптимистичном.
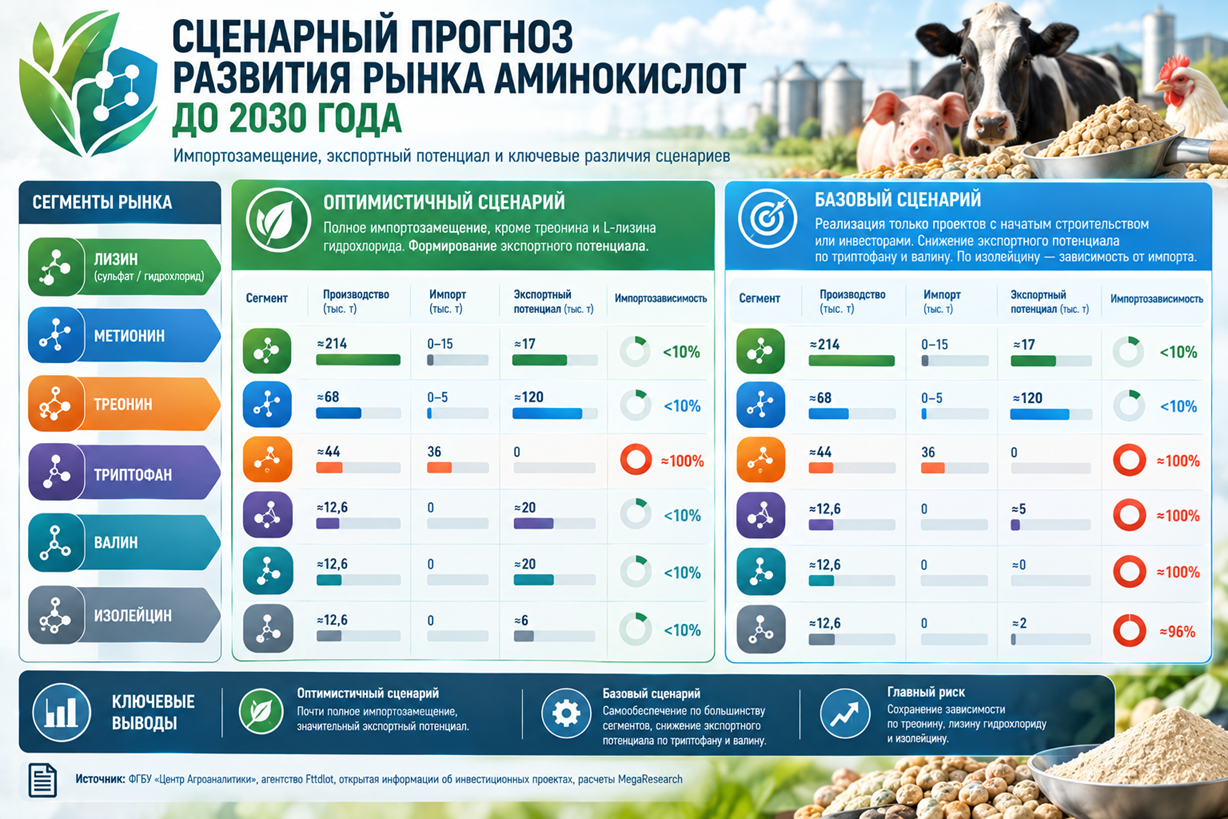
Таким образом, наибольший потенциал экспорта на ближайшие 4 года сосредоточен в сегменте метионина — 120 тыс. т, это немногим меньше 10% объема мирового потребления данной аминокислоты. Особенно перспективным выглядит проект в Нижнекамске, где, по оценкам экспертов, наличие уже готовой инфраструктуры «ТАНЕЭКО» дает экономию на капитальных затратах в 50 млрд руб. Если же будет реализован проект «Биотехагро», экспортный потенциал появится и в других сегментах этого рынка.
Дмитрий специализируется на проектах по маркетинговым исследованиям, бизнес-планам и стратегическому консалтингу.
