
Экономика послойного синтеза: как изменилась модель продаж на рынке аддитивных технологий России и где теперь формируется добавленная стоимость
Закупка промышленного 3D-принтера — только первый шаг к запуску направления 3D-печати на предприятии, за которым следуют расходы на подготовку помещения, постобработку, сертифицированные металлические порошки, инертные газы, инструментальный контроль готовых изделий, а также подготовку инженеров-технологов. Эти расходы могут превышать стоимость базовой установки в 5–7 раз. до По данным Ассоциации развития аддитивных технологий (АРАТ), объем рынка аддитивных технологий в России в 2025 году достиг 22,3 млрд руб., при этом более подробный анализ показывает, что основная часть бюджета таких проектов приходится на эксплуатационные расходы, которые на этапе выбора оборудования еще не видны. Далее мы разберем, какие именно статьи затрат определяют окупаемость проектов, связанных с аддитивными технологиями в промышленности, и как государственные субсидии на паспортизацию материалов снижают порог входа для частных компаний на этот рынок.
Динамика и структура рынка аддитивных технологий
В открытых источниках существуют определенные разночтения относительно границ рынка аддитивных технологий. Некоторые эксперты до сих пор включают в него только продажи оборудования и услуг 3D-печати (коммерческий сегмент), не считая материалы и внутреннее производство госкорпораций для своих же нужд. В рамках данной статьи мы будем придерживаться другого подхода, который с 2023 года предлагают ГК «Росатом» и АРАТ: в объем рынка включается вся цепочка создания стоимости, в том числе производство металлических порошков (независимо от специфики их дальнейшего потребления), оборудование, инжиниринговые услуги и специализированное программное обеспечение.
При таком рассмотрении объем российского рынка аддитивных технологий за период с 2021 по 2025 год вырос практически в 3 раза: с 7,5 млрд руб. до в 22,3 млрд руб.
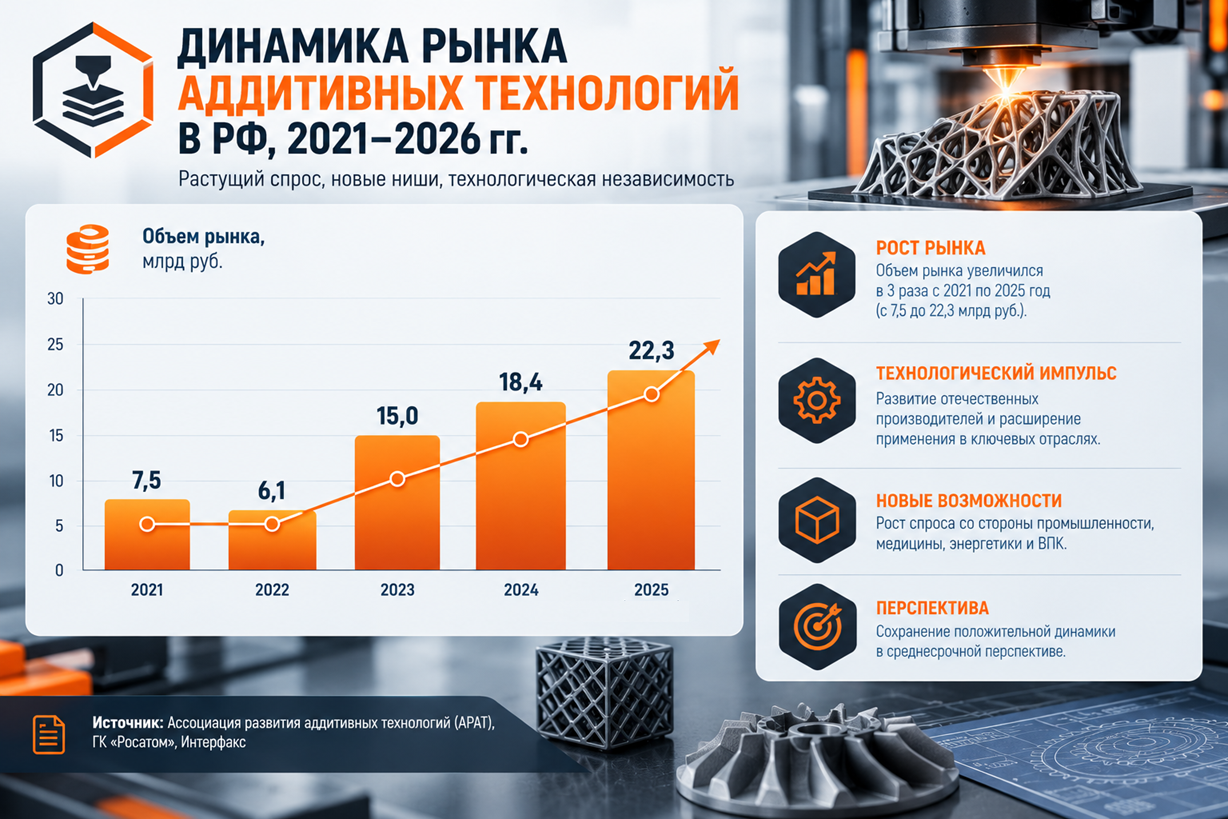
Падение в 2022 году о было спровоцировано одновременным уходом из России ведущих поставщиков оборудования и материалов, обеспечивавших большую часть их импорта в РФ. В сегменте печати металлом (SLM) прекратились поставки установок EOS, SLM Solutions и Concept Laser, в сегменте фотополимерной печати (SLA/DLP) — материалов Formlabs и EnvisionTEC. В связи с этим появилась необходимость в срочном импортозамещении оборудования и расходных материалов (порошков) для 3D-печати, прежде всего в корпоративном сегменте (госкорпорации Росатом, Ростех, ОАК), где при помощи адаптивных технологий изготавливаются ответственные изделия для атомной отрасли, авиационных двигателей и оборонной промышленности. Чтобы финансировать дорогостоящие НИОКР и строительство новых производств, отрасли требовались субсидии Минпромторга России, без которых инвестиции в это направление в условиях ужесточения кредитно-денежной политики ЦБ РФ в 2023–2024 гг. были затруднены.
Чтобы получить государственные субсидии, госкорпорациям нужно было объективное подтверждение того, что аддитивные технологии в России — это макрозначимая отрасль с объемом в десятки миллиардов рублей, имеющая стратегическое значение для суверенитета страны. Отчасти оно было получено за счет изменения методологии расчета: в объем рынка включили производство металлических порошков и внутренний инжиниринг госкорпораций. Этим объясняются до сих пор сохранившиеся отличия в подходах к оценке рынка и его скачок в 2023 году.
С этого момента в отрасли сформировалась новая бизнес-модель: если раньше основная добавленная стоимость создавалась преимущественно за счет разовой продажи дорогостоящего 3D-принтера, а металлический порошок был просто расходным материалом, который можно было купить у любого стороннего поставщика, то теперь источник основной прибыли смещается на стадию эксплуатации оборудования. Два ее ключевых источника:
- специализированные порошки с жестко заданным химическим и фракционным составом;
- лицензированное программное обеспечение, формирующее цифровой паспорт изделий, который необходим для подтверждения воспроизводимости процесса создания детали и ее технологического соответствия отраслевым стандартам и требованиям регулятора.
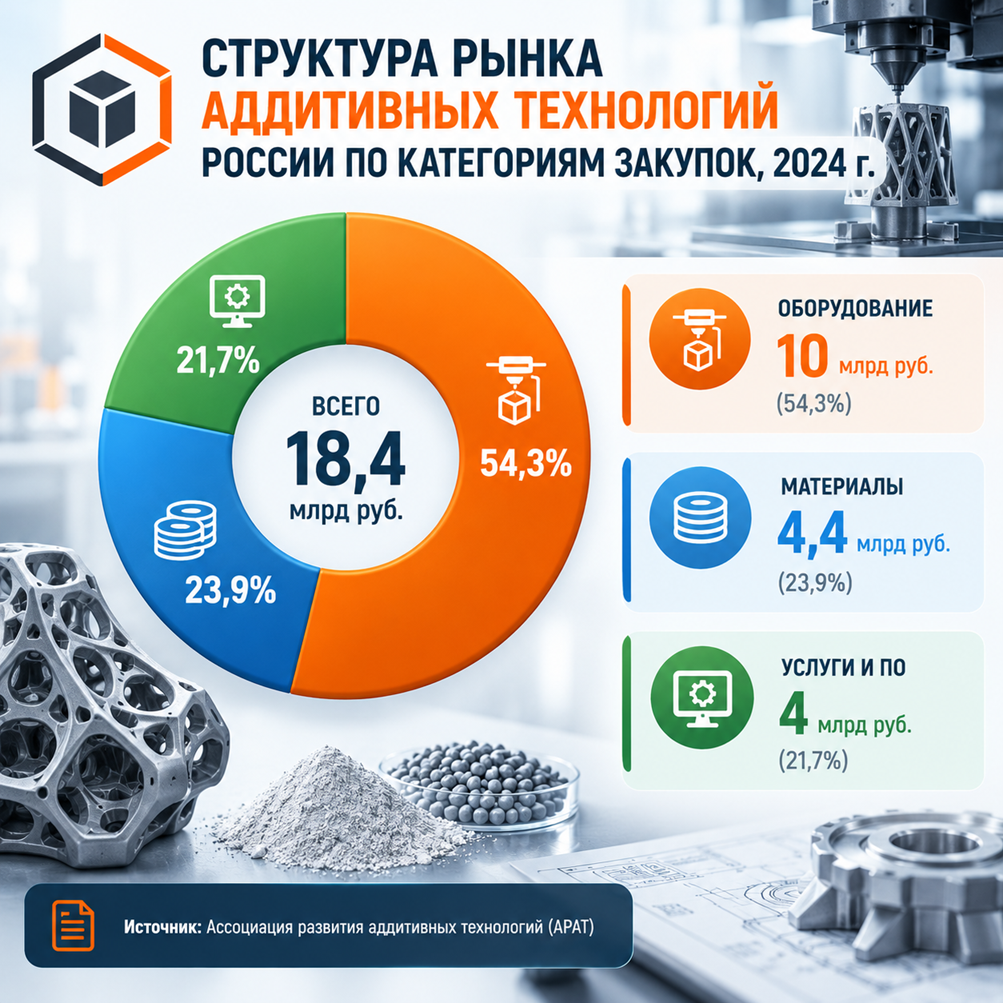
По данным АРАТ, из 18,4 млрд руб. суммарного объема в 2024 году 10 млрд руб. пришлось на оборудование, 4,4 млрд руб. — на материалы и 4 млрд руб. — на услуги и специализированное ПО. Хотя основной оборот по-прежнему генерирует оборудование (54% рынка), наибольшая маржинальность сейчас концентрируется в сегментах материалов и ПО. При этом оборудование продается один раз в 5–7 лет, тогда как порошок для него расходуется постоянно, и за срок службы одной установки предприятие закупает расходных материалов на сумму, сопоставимую со ее полной стоимостью.
Экономика создания участка аддитивных технологий в промышленности: оценочная калькуляция затрат в пересчете на стоимость оборудования
Бытующее представление о том, что организация участка 3D-печати заключается только в покупке самой печатающей установки и ее монтаже на выделенном для этого месте, в корне ошибочно. На самом деле запуск такого производства требует значительных дополнительных затрат:
- подготовка помещения. Независимый фундамент с виброразвязкой от основного пола, организация стабилизированного энергоснабжения с заземляющим контуром, установка системы вентиляции, подготовка газовой инфраструктуры (аргон или азот высшей степени очистки), специальные меры по пожаро- и взрывобезопасности могут потребовать расходов в размере еще примерно половины стоимости оборудования;
- постобработка. Деталь, отлитая в камере SLM-принтера, еще непригодна для использования. Для устранения внутренних микропор, повышения усталостной прочности и снятия остаточных напряжений необходимы установка горячего изостатического прессования и вакуумная печь. Вместе с закупкой станков для финишной термической и механической обработки деталей расходы на постобработку могут составить 40–60% от первоначального бюджета;
- метрология. Без паспорта, подтвержденного инструментальными методами контроля, выращенный узел или деталь останется куском спекшегося металла, который не будет допущен к эксплуатации надзорными органами. Для проведения такого контроля понадобятся оптические 3D-сканеры, разрывные машины, промышленный компьютерный томограф, металлографические станции и другое оборудование. Это самая значительная часть капитальных затрат, она может составлять 1,1–1,8 стоимости SLM-установки.
Полный цикл подготовки и запуска аддитивной технологии на современном производстве, нацеленном на выпуск ответственных деталей с дальнейшей их приемкой в соответствии с требованиями Росавиации и отраслевых стандартов, потребует затрат, превышающих стоимость станка для печати в 2–3 раза. Эксплуатационные расходы на закупку порошков, аргона, лицензий ПО и оплату персонала в пересчете на 5 лет составят еще 3–4 стоимости станка. Таким образом, общие инвестиции в проект на один 3D-принтер можно оценить в 6–8 первоначальных бюджетов на его закупку (включая стоимость самого принтера). Для менее ответственных производств этот коэффициент будет несколько ниже — 3–5 единиц.
Сертификационная привязка: почему контроль над стандартом материала важнее разовой продажи оборудования
Таким образом, в структуре совокупной стоимости владения 3D-принтер может занимать 13–17% всех расходов за пять лет, тогда как остальные 83–87% — это капитальные и операционные затраты на организацию и сопровождение процесса производства. Почему же тогда статистика АРАТ за 2024 год показывает, что доля оборудования в объеме рынка аддитивных технологий в 2,3 раза превышает долю материалов?
Ответ на этот вопрос, вероятно, кроется в фазе, которую в последние несколько лет проходил рынок аддитивных технологий России: предприятия массово закупали 3D-принтеры для замены оборудования ушедших европейских брендов. То есть выручка от их продаж была завышена из-за искусственно возникшего повышенного спроса, а продажи материалов отражали регулярное потребление уже установленного парка с учетом его расширения и роста загрузки. Как только первичное насыщение завершится (по оценке АРАТ, после 2030 года), продажи оборудования упадут до уровня естественного выбытия, а спрос на материалы продолжит расти по мере увеличения коэффициента загрузки машин.
Однако даже с учетом этой корректировки абсолютный объем рынка металлических порошков для SLM-печати в России невелик. По оценкам экспертов, приведенным в публикациях Росатома, к 2030 году он может вырасти до 80 тонн в год. Если предположить, что на титановые сплавы придется 25–30% этого объема (оптимистичная оценка, учитывая их стоимость и специфичность применения), речь идет о 20–25 тоннах в год. При цене готового порошка марки ВТ6 в диапазоне 35–51 тыс. руб. за кг это составит 0,7–1,3 млрд руб. в год к 2030 году. Для металлургических холдингов с выручкой в десятки и сотни миллиардов рублей рынок невелик, однако они последовательно наращивают в нем свои доли, чтобы закрепить контроль над стандартами материалов и обеспечить себе долгосрочные контракты.
Добавленная стоимость и механизм сертификационной привязки
Частично это объясняется структурой цепочки создания стоимости: сырье — титановая губка марки ТГ-90 — на открытом рынке предлагается по цене от 1 500 до 2 100 рублей за килограмм, а готовый сферический порошок ВТ6 фракции 15–45 мкм обходится потребителям уже в 35–51 тыс. руб. за кг. Мультипликатор цены на этапе передела и сертификации составляет 17–30.
Но главный фактор — механизм сертификационной привязки. Деталь, напечатанная методом SLM, может пройти приемку в соответствии отраслевыми стандартами только при условии, что весь процесс ее создания зафиксирован в цифровом паспорте и соответствует этим стандартам, в том числе в части использованного сырья. При смене поставщика порошка придется проводить повторную сертификацию, которая потребует полного комплекса лабораторных и ресурсных испытаний и займет от полутора до трех лет в зависимости от сложности узла и требований стандарта. Думается, что именно этот барьер формирует реальную привязку заказчика к поставщику сырья — заменить принтер одного производителя на принтер другого, если позволяют параметры рабочей камеры и оптической системы, он может, а вот использовать другой порошок без сертификации всего процесса заново практически невозможно.
Однако, строго говоря, это справедливо только для предприятий, работающих с внешними поставщиками. Крупные заказчики традиционно не хотят зависеть от сторонних контрагентов и для своих техпроцесов стараются разрабатывать расходные материалы самостоятельно. Фактически на рынке аддитивных технологий России к настоящему времени сформировались два ключевых сегмента:
- вертикально интегрированные предприятия и госкорпорации. Чтобы избежать сертификационной привязки, они стремятся к контролю над всей технологической цепочкой, в том числе по сырью и материалам. Например, ПАО «ОДК-Сатурн» для 3D-печати деталей для газовых турбин (напечатанные компоненты составляют до 20% общей массы двигателя) использует жаропрочный никелевый сплав своей собственной разработки. Кроме того, в декабре 2024 года ГК «Росатом» запустила производство титановых порошков на Чепецком механическом заводе в Удмуртии;
- компании, работающие на «чужих» расходных материалах. Инвестиции в НИОКР и сертификацию собственных порошков для 3D-печати доступны лишь крупным предприятиям с большими объемами печати (тысячи часов в год), остальные игроки работают по горизонтальной модели. Они закупают печатные установки и используют сертифицированные порошки сторонних производителей. Как следует из проведенного анализа, за стандартный цикл 5–7 лет они выплачивают за расходные материалы фактически вторую цену такой установки, передавая всю добавленную стоимость на них своим контрагентам, но взамен получают возможность распределить эти платежи во времени и сертификационную защиту для выполнения сложных заказов и реверс-инжиниринга ответственных деталей. Одним из ведущих игроков на рынке производства металлических порошков для 3D-печати, ориентированных на внешних потребителей, является ПАО «Корпорация «ВСМПО-АВИСМА», в 2025 году заявившее о своих планах занять 50% рынка сырья для аддитивного производства. Среди потребителей корпорации — РКК «Энергия», НПО «Сатурн», ТМК и производители медицинских имплантатов.
Бенефициарами работы по второй модели являются металлургические холдинги, контролирующие производство сертифицированных порошков. Они получают возможность индексировать цены на расходные материалы без риска потери заказчиков, стоимость перехода на другого поставщика для которых оказывается практически неподъемной, особенно при выполнении серьезных задач реверс-инжиниринга и 3D-печати ответственных узлов. Проигравшей стороной могут оказаться производители оборудования, спрос на которое в ближайшем будущем будет снижаться, а конкуренция — расти из-за появления новых российских и зарубежных, в первую очередь китайских, моделей.
Субсидии как инструмент преодоления сертификационных барьеров
Таким образом, ключевая проблема для предприятий с относительно небольшими объемами SLM-печати заключается в том, что стоимость владения аддитивным участком в течение 5 лет в 6–8 раз превышает стоимость базовой установки, а сертификационная привязка к поставщику порошков создает монопольную зависимость от него.
Для ее решения в отрасли действуют меры государственной поддержки, заложенные в «Стратегии развития аддитивных технологий до 2030 года», утвержденной Распоряжением Правительства РФ от 14 июля 2021 года:
- в рамках этой стратегии Минпромторг России регулярно проводит конкурсные отборы и предоставляет субсидии на возмещение затрат, связанных с паспортизацией материалов и аддитивного оборудования российского производства — можно получить компенсацию до 70% издержек на сертификацию и подтверждение свойств новых материалов и оборудования. Отдельные гранты предусмотрены на создание единой межотраслевой базы данных о свойствах материалов, что крайне важно для снижения стоимости инженерного проектирования во всей отрасли;
- жесткий национальный режим в госзакупках. Постановление Правительства РФ от 23 декабря 2024 г. № 1875 «О мерах по предоставлению национального режима при осуществлении закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд, закупок товаров, работ, услуг отдельными видами юридических лиц» вводит жесткие ограничения для доступа иностранных аддитивных установок и материалов на рынок государственных и корпоративных закупок. Часть аддитивного оборудования прямо включена в перечни товаров, на которые распространяются запреты, ограничения и квоты при закупках по 44-ФЗ и 223-ФЗ, другие подпадают под запрет через более широкие категории.
Связка из этих двух мер в значительной степени меняет ситуацию для большинства игроков рынка. Частные металлургические и инжиниринговые компании за счет субсидий Минпромторга могут брать на себя риски по паспортизации новых порошков и сплавов, а протекционистская политика государства создает для них преимущества при реализации готовой продукции. В результате одним из ключевых условий экономической эффективности частного бизнеса на рынке аддитивных технологий становится своевременное включение в систему государственных субсидий и закупочных квот, без которых инвестиции в сертификацию материалов могут не окупиться в течение довольно длительного периода.
Дмитрий специализируется на проектах по маркетинговым исследованиям, бизнес-планам и стратегическому консалтингу.
