
Рынок функционального питания в России: структура, основные игроки и перспективы корпоративного сегмента wellness-программ
По данным ФГБУ «НМИЦ ТПМ» Минздрава России, 63,2% персонала отечественных предприятий работает с неполной отдачей более двух часов в день ежедневно из-за презентеизма — формального присутствия на рабочем месте при сниженной производительности. В денежном выражении это 133,2 млн руб. убытка на 1000 сотрудников в год. На этом фоне более 2300 компаний с численностью от 200 человек запустили программы корпоративного питания, в том числе включающие функциональные ингредиенты — растительные экстракты для адаптации к стрессам и умственным перегрузкам для IT-отделов, магний, который поддерживает энергетический баланс, для работников, занятых на производстве, и персонализированные нутрицевтики для топ-менеджмента. Совокупные расходы на БАД и функциональное питание для сотрудников в 2024 году составили около 18 млрд руб., рост этого сегмента оценивается в 20–25% в год. Но рынок функционального питания пока ориентирован преимущественно на розницу, за счет которой он рос в последние несколько лет, а более активное развитие корпоративного сегмента сдерживается существующими налоговыми ограничениями. Пока расходы на wellness-программы идут из чистой прибыли, они в основном остаются привилегией крупных предприятий. По оценкам аналитиков, если эти программы получат налоговый статус, аналогичный ДМС, корпоративный сегмент рынка может удвоиться за два-три года за счет появления спроса со стороны компаний среднего бизнеса. Однако это, скорее всего, вопрос уже следующего бюджетного цикла (2029–2030 гг.).
Динамика и структура рынка функционального питания в России в 2021–2026 гг.
Строго говоря, к функциональному питанию в России, согласно ГОСТ Р 52349-2005, относятся продукты, которые содержат функциональный ингредиент в количестве не менее 15% суточной потребности на порцию и имеют научно подтвержденный эффект через лабораторные исследования и клинические испытания. Однако на практике при анализе рынка функционального питания предмет исследования рассматривают в более широком смысле и включают в него все, что позиционируется как продукты с дополнительной пользой для здоровья:
- Биологически активные добавки. Формально продуктами с заданными полезными компонентами в составе ежедневного рациона они считаться не могут, так как потребляются в дозированной форме, предполагающей прием отдельно от еды или курсами, без систематического включения в пищевой рацион. Тем не менее это крупнейший сегмент рынка функционального питания, если рассматривать его с точки зрения максимального охвата. По оценке агентства DSM Group, объем продаж БАД через российские аптеки в 2021 году составлял около 88 млрд руб. В условиях пандемии потребление добавок с витамином D выросло на 29%, с витамином C — на 23% (по сравнению с показателями 2020 года). К 2022 году объем рынка достиг 105 млрд руб. и 364 миллиона упаковок — рост на 19,8% в стоимостном и 0,5% в натуральном выражении. После ухода из России компаний iHerb, Amway и Herbalife освободившиеся ниши стали занимать отечественные производители, доля импорта БАД сократилась с 45% в 2021 году до порядка 20% в 2024 г., а количество производителей этой продукции, по данным сервиса «Контур.Фокус», в РФ увеличилось на 82% — с 200 в январе 2021 г. до 364 в ноябре 2023 г., при этом пик новых регистраций пришелся на 2022 год (59 новых производителей). После ввода обязательной маркировки к июлю 2024 года в системе «Честный знак» зарегистрировались около 1 500 компаний, однако часть из них не имеют собственных производственных площадок (но получили свидетельство о государственной регистрации своих продуктов). По итогам 2025 года розничные продажи БАД по всем каналам выросли на 23,9% и составили 279 млрд руб., однако в натуральном выражении они сократились на 0,4%. В первом квартале 2026 года рост в натуральном выражении вернулся — 4%, правда, по показателю год к году, то есть по отношению к первому кварталу 2025-го. Таким образом, этот рынок если и растет, то умеренными темпами, а опережающая динамика в стоимостном выражении (+20% за январь — март 2026 года) обусловлена инфляционной составляющей и увеличением доли премиального сегмента.
- Функциональные и обогащенные продукты питания. По данным агентства Infoline, объем этого сегмента вырос с 22 млрд руб. в 2020 году до 80 млрд руб. в 2025-м. Наиболее высокие темпы роста отмечаются по обогащенной белком молочной продукции: продажи высокобелковых йогуртов и молочных десертов с июля 2024 по июнь 2025 года увеличились на 52% в натуральном и на 182% в стоимостном выражении.
- Спортивное питание. По оценке управляющего партнера Agro & Food Communication Ильи Березнюка, объем продаж товаров этой категории в 2025 году составил 46–52 млрд руб. Основной канал реализации здесь — маркетплейсы, которые занимают 70–75%: продажи на Ozon выросли на 158% до 25 млрд руб., на Wildberries — на 44% до 22,6 млрд руб.
- Альтернативные продукты. По данным исследования, проведенного аналитической компанией NTech, объем этого рынка за январь — сентябрь 2025 года составил 30,4 млрд руб. (+19,5% год к году). Ключевой продукт здесь — растительные аналоги молочных продуктов (97,5%), по итогам полного года их продажи выросли на 18,4% (данные Nielsen), а ценовой разрыв между растительным и коровьим молоком сократился с 73% в 2024 г. до 48% в 2025 г. (данные за период с января по сентябрь).
- Лечебное энтеральное питание — сбалансированные смеси, которые дают организму белки, жиры, углеводы, витамины и минералы в легкоусвояемом виде. По итогам 2025 года объем этого сегмента вырос на 13,1% в натуральном и 19,7% в стоимостном выражении и составил 16,6 млн упаковок и 7,1 млрд руб. соответственно. Доля российских производителей к началу 2026 года увеличилась до 14% с 3,3% в 2020 году.
- Функциональные напитки. Единой оценки объема этого рынка в открытых источниках нет, однако известно, что он растет на 9% в год — это один из самых высоких темпов роста в мире.
Два первых сегмента дают в сумме 360 млрд руб., остальные частично пересекаются с ними и друг с другом (например, протеиновые батончики входят как в спортивное питание, так и в обогащенные продукты, а растительное молоко — в альтернативные продукты и функциональные напитки), поэтому напрямую складывать их объемы некорректно. С учетом таких пересечений общий объем рынка функционального питания в России по итогам 2025 года можно оценить в 400–460 млрд руб. Единой классификации, которая охватывала бы весь этот рынок без двойного учета, в России не существует, поэтому для более точной оценки требуется проведение специального исследования.
Корпоративный сегмент функционального питания: анализ потенциала и динамики развития
Расходы российских компаний на здоровье и благополучие сотрудников, не включая базовые программы ДМС (они формируют рынок корпоративного здоровья России), в период с 2020 по 2025 год выросли более чем 7 раз — с 6 млрд руб. до 45 млрд руб. За это время количество предприятий, реализующих программы здоровья сотрудников, увеличилось в 13 раз, а 59% российских компаний внедрили или расширили комплексный подход к заботе о благополучии сотрудников в рамках программ well-being. При этом более 2300 компаний с численностью от 200 сотрудников интегрировали в такие программы функциональное питание.
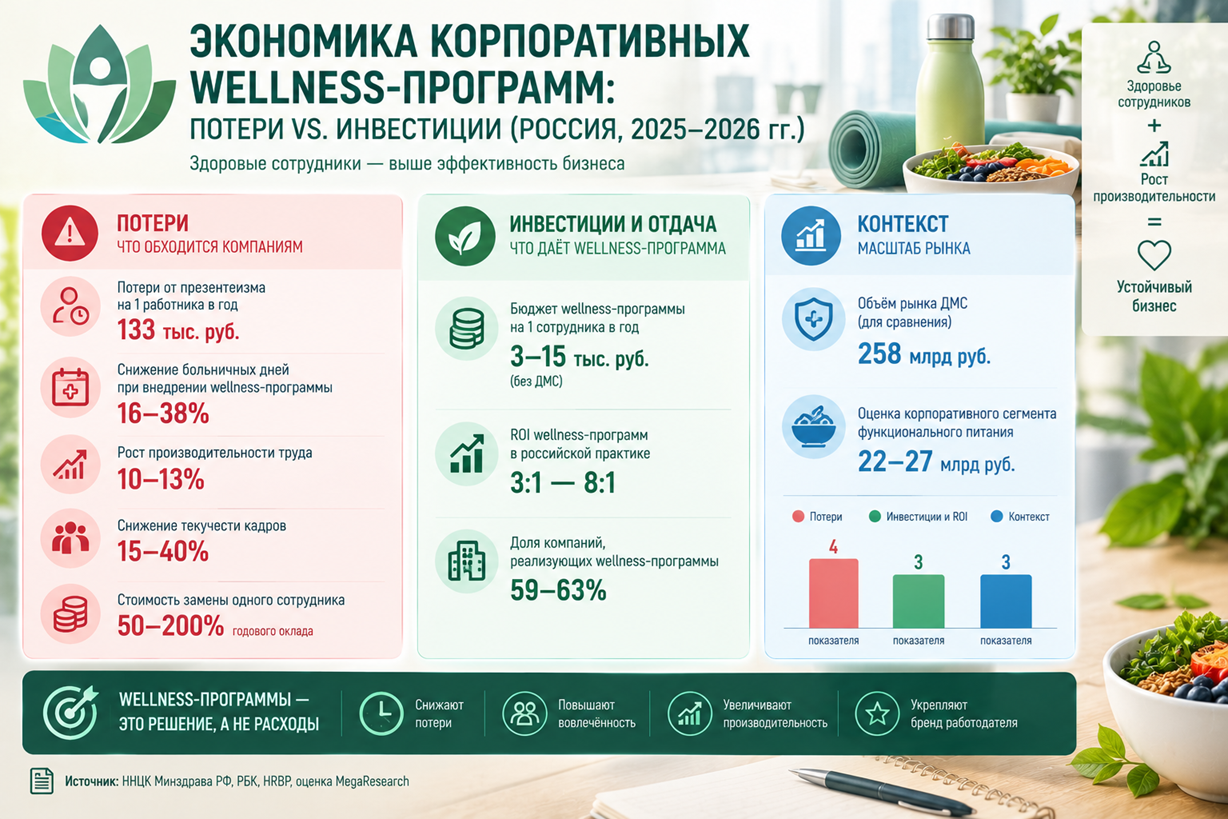
По данным проведенных исследований, финансовые потери бизнеса от презентеизма оцениваются в 133,2 млн руб. ежегодно на каждую тысячу сотрудников, причем 57,3% работников теряют из-за снижения своей работоспособности более двух рабочих часов ежедневно. Чтобы снизить эти потери, предприятия вводят корпоративные wellness-программы с компонентами функционального питания, которые становятся ключевым инструментом повышения производительности труда. Типичный бюджет таких программ примерно следующий:
- линейный персонал — 1500–2500 рублей на сотрудника в квартал. Включает базовый набор: витаминные комплексы общего назначения, сезонная иммунизация, функциональные перекусы в зонах отдыха;
- офисные сотрудники — 3000–5000 рублей в квартал. Расширенный набор: витаминно-минеральные комплексы, пробиотики, продукты для поддержки пищеварения и снижения последствий сидячего образа жизни;
- IT-специалисты и инженеры — 6000–9000 рублей в квартал. Этой категории сотрудников доступны адаптогены, ноотропные комплексы, магниевые формулы для поддержания концентрации и компенсации высоких когнитивных нагрузок, витаминно-минеральные комплексы и специализированные добавки для укрепления защитных функций организма;
- топ-менеджмент — 30 000–80 000 рублей в год на человека. Для управленческого звена разрабатываются индивидуальные нутрицевтические рекомендации, персонализированные схемы на основе чекапа, включающие антиоксидантную поддержку и препараты, помогающие справляться со стрессом и повышенными нагрузками;
- руководители высшего уровня — 80 000–150 000 рублей в год. Комплексная программа здоровья с индивидуальным медицинским сопровождением премиум-класса, включающая углубленную диагностику и постоянный мониторинг ключевых показателей здоровья.
Спрос в корпоративном сегменте имеет вполне конкретную специфику: от производителей требуется не только качественный продукт, но и формализованная доказательная база его эффективности с измеримыми финансовыми метриками. Заказчиками здесь являются HR- и финансовые директора, оценивающие возврат инвестиций через снижение потерь производительности и улучшение количественных показателей работы персонала. Кроме того, компания несет репутационную ответственность перед коллективом за то, что предлагает сотрудникам. Поэтому цена ошибки в B2B-сегменте рынка функционального питания выше, а критерии выбора поставщика гораздо жестче.
Стоит заметить, что в рамках данной статьи к корпоративному сегменту рынка функционального питания мы относим только добровольные wellness-программы, которые предприятия выбирают и внедряют сами. Программы лечебно-профилактического питания для работников вредных производств здесь не учитываются, поскольку это жестко регулируемая категория обязательных социальных гарантий с принципиально иной моделью функционирования и финансирования.
Ключевые производители: кто зарабатывает на функциональном питании и уже смотрит на корпоративный сегмент этого рынка
Темп роста розничного рынка функционального питания (при усреднении по шести выделенным ранее сегментам) в денежном выражении в 2025 году можно оценить в диапазоне 20–25%. При этом натуральный объем растет значительно медленнее, а в крупнейшем сегменте — БАД — он даже сократился на 0,4%. То есть, как уже было сказано ранее, положительная динамика в деньгах обусловливается в основном инфляцией и частичным смещением потребления в более дорогой ценовой сегмент.
Корпоративный сегмент растет такими же темпами, но природа роста здесь совсем иная: число компаний, запускающих wellness-программы, расширяется, средний бюджет на сотрудника, по данным последних исследований, растет. По итогам 2025 года совокупные расходы российских предприятий на обеспечение своих сотрудников функциональным питанием оценивается примерно в 25 млрд руб., это 5,5–6% от общего объема рассматриваемого рынка. То есть пока это относительно небольшой сегмент, но он находится на этапе формирования, а темп наращивания объема (в натуральном выражении) в нем выше, чем в рознице, которая уже упирается в потолок потребительского спроса. Кроме того, конкуренция в нем значительно ниже.
К ведущим производителям функционального питания в России можно отнести следующие компании:
- ЗАО «Эвалар» (Бийск, Алтайский край). Лидер рынка БАД, его доля в стоимостном объеме оценивается в 16,5%. По данным бухгалтерской отчетности 2025 года, выручка компании выросла на 19%, но чистая прибыль упала более чем вдвое. При этом себестоимость производства увеличилась на 23%, а в рекламу было вложено 1,43 млрд руб. — это 45% всех рекламных инвестиций в категории БАД. Компания уже работает в корпоративном сегменте: на отдельной B2B-странице она предлагает программы комплексной поддержки сотрудников — подбор БАД с индивидуальной скидкой для персонала, а также образовательные вебинары по питанию и стрессоустойчивости. В качестве подтверждения эффективности этой программы «Эвалар» приводит собственные данные: после ее внедрения уровень тревоги у сотрудников компании снизился на 20%, а вовлеченность в новые инициативы выросла на 40%.
- ООО «Квадрат-С». Лидер по натуральному объему аптечных продаж БАД (32,1 млн упаковок за январь — октябрь 2025 г.), по выручке занимает второе место в этом канале (8,3%). Основной объем продукции (около 60% аптечной выручки, 380 наименований) компания выпускает в рамках контрактного производства для аптечных сетей, остальное — это собственные бренды. Выход в корпоративный B2B-канал пока публично не заявлен.
- ООО «НЛ Континент» (Новосибирск). Работает в сегменте БАД и функциональных продуктов, наибольший рост по итогам 2025 года отмечен по добавкам для детей (+90%), взрослых (+68%) и адаптогенам (+63%). Главный шаг в корпоративном сегменте — инвестиции в приложение Biogenom совместно с Союзом «Здоровье здоровых». У этой программы есть отдельная B2B-платформа, на которой предлагается специализированная корпоративная оздоровительная программа для предприятий, построенная на годовом сопровождении врача превентивной медицины с индивидуальным планом оздоровления сотрудника в приложении. Программа адаптирована под разные типы организаций: производство, розничная торговля, офис — с акцентом на специфические риски каждого формата работы.
- ООО «Бомббар» (Тольятти). Производит спортивное и функциональное питание под брендами Bombbar, Chikalab и Snaq, выручка в 2025 году выросла на 29%, за последние 5 лет — в 24 раза. Работает по модели собственного бренда, контрактным производством для сторонних компаний не занимается.
В сегменте спортивного питания корпоративный канал как отдельное направление деятельности пока не заявлен ни у одного крупного игрока, но отдельные примеры уже есть: так, самарская компания «Фуд-Инновация» поставляет продукты под брендом TNR для футбольного клуба «Акрон» — это форма партнерства, пока не имеющая отношения к корпоративным wellness-программам, но уже и не чистая розница. В других сегментах рынка функционального питания предложение также постепенно начинает формироваться. Например, ретейлер «ВкусВилл» с 2024 года предоставляет корпоративное питание с фокусом на здоровые рационы в рамках проекта «ВкусМил», а также отдельный сервис управления корпоративным питанием через приложение: сотрудники в рамках установленного своим руководством лимита могут заказывать продукты в ближайшем магазине, а статистика по их расходам предоставляется в HR-отдел и бухгалтерию. В категории обогащенных продуктов с апреля 2025 года продается функциональный молочный напиток High Focus с экстрактом гуараны, зеленым чаем (источник L-теанина) и витаминами группы B от компании «ЭкоНива», который позиционируется как напиток «для тех, кто работает головой». Пока в B2B-формате он не предлагается, но думается, что это лишь вопрос времени, так как для офисных программ функционального питания он подходит идеально.
Контрактное производство и Corporate Private Label — в чем разница и кому это выгодно
Как видно из анализа структуры производства и выручки ведущих игроков, контрактное производство на рынке функционального питания России есть и в значительной степени ориентировано на выпуск продукции под собственной торговой маркой (СТМ) аптечных сетей. Такая модель выгодна в первую очередь новым игрокам, так как не требует вложения больших средств в строительство собственного завода и позволяет выйти на рынок за 2–4 месяца (вместе с разработкой рецептуры).
Однако реальным бенефициаром роста продаж СТМ в рознице являются владельцы канала сбыта, то есть сами аптечные сети, которые зарабатывают в разы больше, чем контрактный производитель. Доказательство тому — финансовые показатели ООО «Квадрат-С»: аптечные продажи его продукции в 2025 году оцениваются в 15,1 млрд. руб., а бухгалтерская выручка составила 4,5 млрд руб. Большая часть разницы между этими цифрами — это маржа аптечных сетей, наценка на СТМ БАД в аптеках может составлять от 100 до 300%.
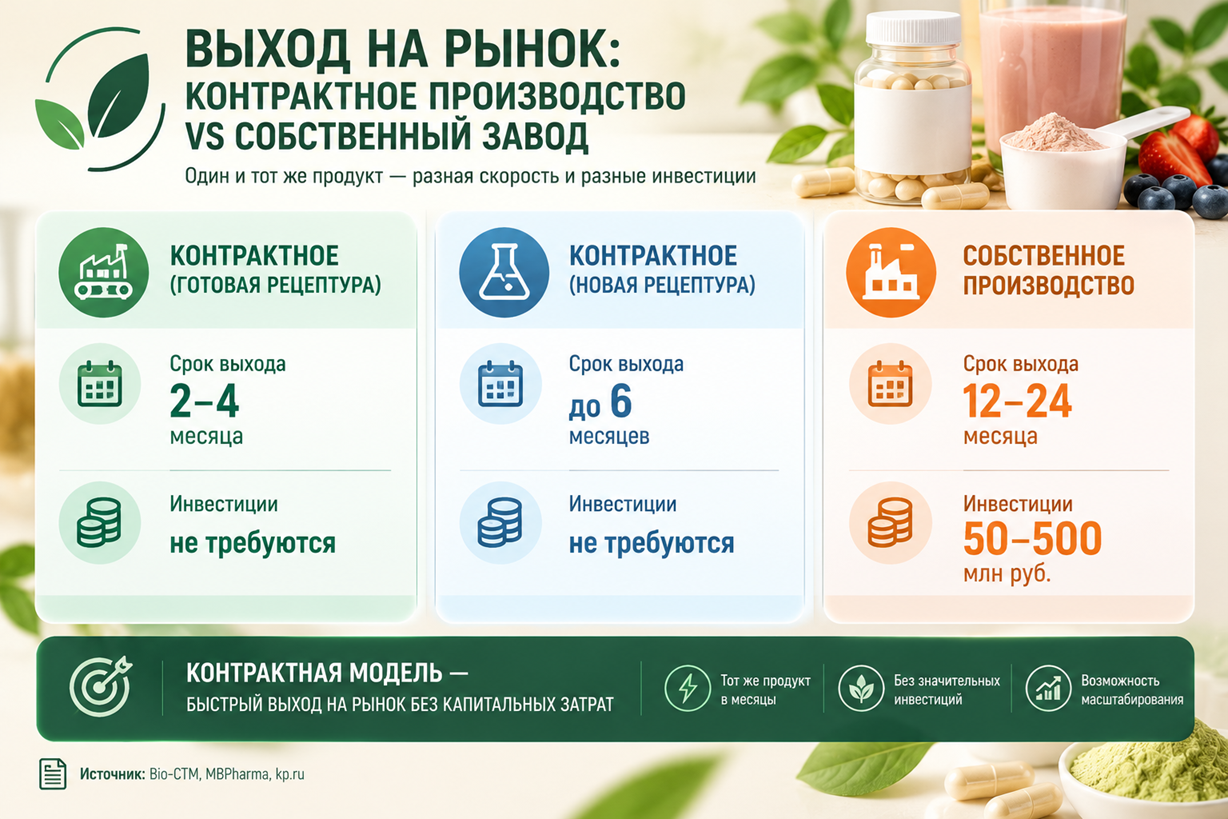
Корпоративный Private Label — это похожая, но немного другая по экономике модель. Здесь речь идет о том, что компания, реализующая wellness-программу для своего персонала, заказывает под нее у контрактного производителя функциональное питание или БАД под собственным брендом. Пока это нишевый формат, он имеет смысл для компаний с численностью от 500 сотрудников, а объемы их заказов измеряются тысячами упаковок против миллионных тиражей для аптек. Тем не менее такая схема выгодна обеим сторонам:
- у производителя формируется новый сегмент клиентов, которые работают с ним на долгосрочной основе с предсказуемой периодичностью закупок, при этом конкуренция здесь несравнимо ниже, чем на маркетплейсах или в аптечной рознице, а маржинальность, соответственно, выше;
- заказчик получает контроль над составом продуктов, брендингом и идеологией программы.
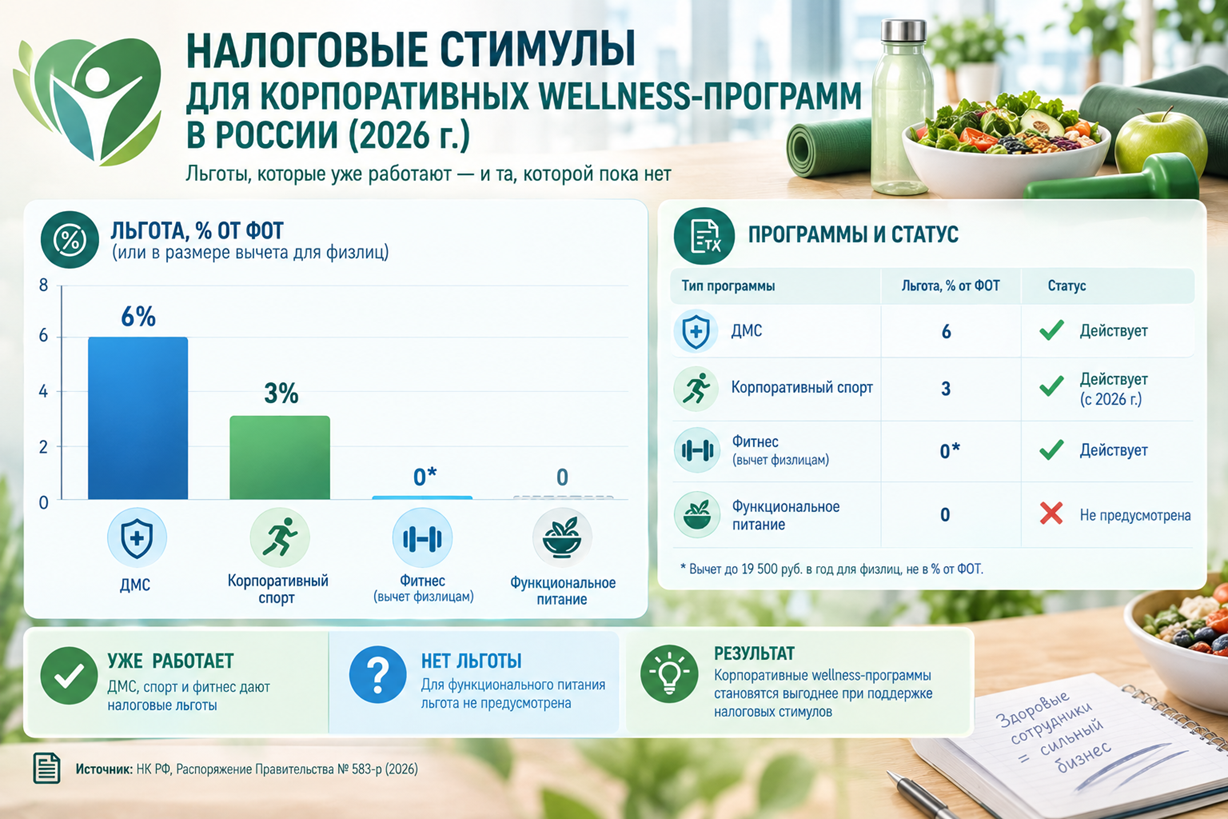
Таким образом, корпоративный wellness — это самый недооцененный и наименее конкурентный сейчас канал сбыта на рынке функционального питания в России. Государство уже создает налоговые стимулы для развития спортивных и медицинских программ для сотрудников: расходы на ДМС включаются в налоговую базу по налогу на прибыль в размере до 6% от фонда оплаты труда, а услуги по организации физкультурно-оздоровительных мероприятий освобождены от НДС. В марте 2026 года утверждена программа развития корпоративного спорта до 2030 года, которая предусматривает разработку налоговых стимулов для компаний-работодателей — в частности, планируется ввести вычет по этому направлению в размере до 3% от ФОТ, но точный порядок его применения еще не утвержден.
Аналогичных льгот для программ функционального питания пока нет, но с высокой долей вероятности они могут появиться в 2029–2030 гг. в рамках нового цикла государственного бюджетного планирования в России.
А пока корпоративный сегмент рынка продуктов функционального питания будет расти и без них. По мере становления и формирования он, скорее всего, перейдет к сервисной модели продаж, когда производители будут выстраивать системное сопровождение своих клиентов, предлагая им готовую инфраструктуру, включающую оценку потребностей персонала, разработку формул под конкретные категории сотрудников, государственную регистрацию продуктов, образовательные материалы и систему мониторинга результатов. Такая модель ближе к IT-сервису с подпиской, чем к традиционным розничным продажам, и она будет «привязывать» клиентов к конкретному поставщику, поскольку переключение на конкурентов потребует от них слишком больших затрат на перестройку всех процессов и перерегистрацию применяемых функциональных продуктов. Производители, которые смогут выстроить процесс работы с корпоративными потребителями по этим правилам, получат новый рынок сбыта с более высокой маржинальностью и низкой конкуренцией.
Александр специализируется на проектах по маркетинговым исследованиям, бизнес-планам и стратегическому консалтингу.
