
Рынок цифровых двойников в России: структура затрат на внедрение и ключевые проекты импортозамещения
Замена зарубежных САЕ- и PLM-систем (уровня Siemens NX или Dassault Systèmes) на отечественные аналоги требует от промышленных предприятий серьезной перестройки процессов обмена данными между конструкторскими и производственными и подразделениями. Стоимость внедрения цифровых двойников на производстве варьируется от сотен тысяч до десятков и даже сотен миллионов рублей в зависимости от глубины проработки физики процесса и уровня цифровой зрелости предприятия. При этом основную нагрузку на бюджет создает необходимость адаптации математических моделей под специфические технологические регламенты и интеграцию с имеющимися системами управления (SCADA и MES). Анализ развития рынка цифровых двойников в России показывает, что для успешной реализации таких проектов нужно правильно оценивать эти скрытые издержки на начальной стадии и рассчитывать их окупаемость за счет реальной оптимизации операционных расходов.
Сегментация рынка и специфика внедрения цифровых двойников
Для удобства и предметной детализации анализа рынок можно разделить на два сегмента:
- Непрерывные производства (топливно-энергетический комплекс, химическая, металлургическая, горнодобывающая промышленность). Цифровой двойник представляет собой комплекс сложных математических моделей, описывающих гидродинамику, термодинамику, прочность материалов и кинетику химических реакций. Такие решения требуют значительных вычислительных мощностей. По оценкам отраслевых исследователей, объем мирового рынка цифровых двойников в нефтегазовой отрасли (программные решения и платформы) в 2024 году составлял около 136,7 млн долл. США, а к 2033 году прогнозируется его рост до 1,14 млрд долл. со среднегодовым темпом 26,54%. По данным Минэнерго России, цифровой двойник в ТЭК может окупиться уже после 1–3 применений — за счет оптимизации режимов работы оборудования, предотвращения аварийных остановок, а также сокращения сроков проектирования и строительства.
- Дискретные производства и инфраструктура (машиностроение, приборостроение, строительство и эксплуатация зданий, транспорт и логистика, системы «Умный город»). Здесь цифровые двойники используются для построения 3D-визуализаций, управления жизненным циклом изделий, моделирования технологических операций и предиктивного обслуживания оборудования. Исходная модель объекта обычно создается двумя путями: на основе BIM-образа или путем лазерного сканирования существующих физических объектов с последующим наложением данных с IoT-датчиков.
Выбор архитектуры цифрового двойника зависит от типа производства: в непрерывных процессах приоритет отдается стабильности и контролю параметров, в дискретных — гибкости и прослеживаемости, а в инфраструктурных проектах — комплексному управлению жизненным циклом объекта.
Экономика проекта: структура затрат и скрытые издержки
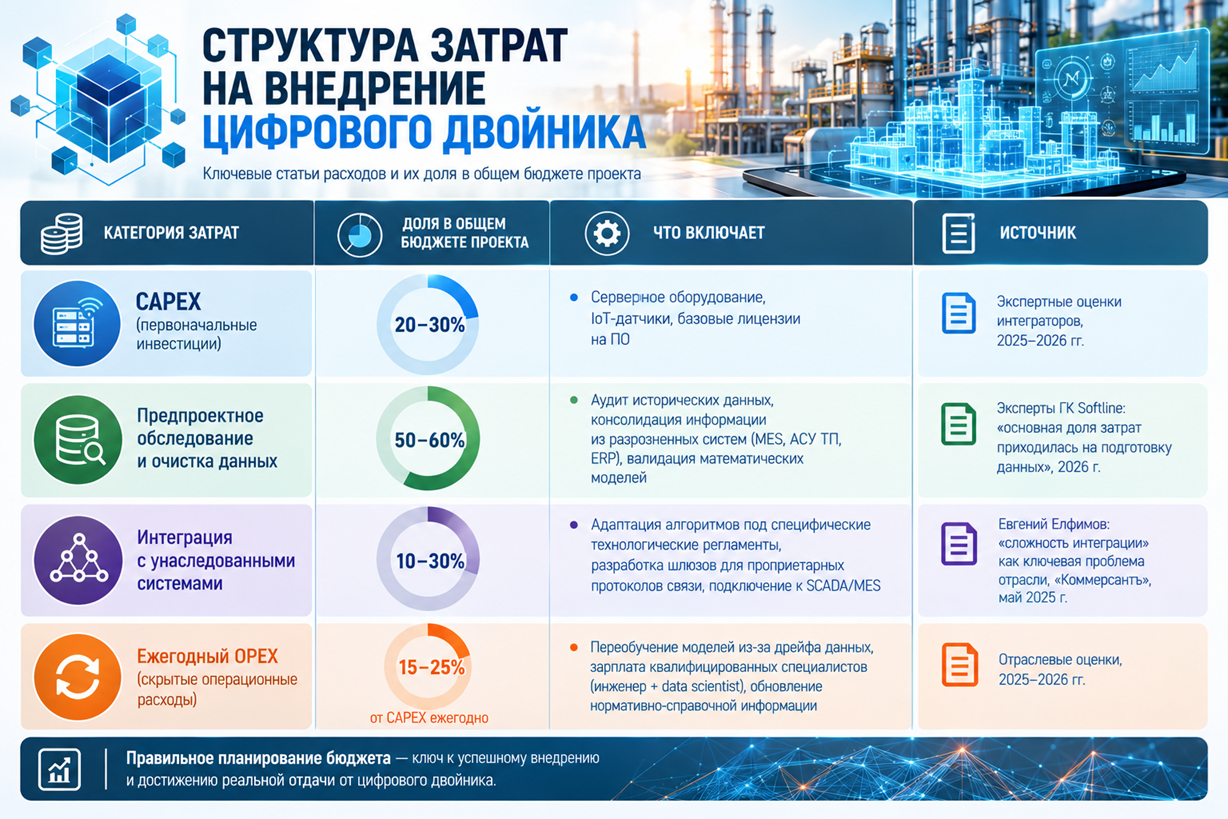
При оценке окупаемости цифрового двойника необходимо учитывать реальную структуру затрат, которая на стадии планирования часто понятна не до конца. Закупка серверного оборудования, датчиков и базовых лицензий — это лишь видимая часть бюджета. Значительный объем ресурсов поглощают также предпроектное обследование и очистка исторических данных, без которых математическая модель будет выдавать некорректные прогнозы. Сюда же добавляется адаптация алгоритмов под конкретные регламенты и интеграция с работающими на предприятии системами управления с валидацией результатов на реальных технологических участках.
По экспертной оценке, основная доля затрат (50–60%) — это полевые обследования и подготовка данных (оцифровка документации и приведение информации из разнородных источников к единому формату). На программное обеспечение и серверную инфраструктуру приходится порядка 20–30%, остальное — интеграция с корпоративными системами и обучение персонала.
Отдельно необходимо выделить ежегодные расходы в процессе эксплуатации системы: на переобучение моделей из-за дрейфа данных, удержание в штате дефицитных квалифицированных специалистов, хранение возрастающих объемов информации, калибровку и замену датчиков и другие операционные задачи.
Импортозамещение промышленного ПО
Долгое время на российском рынке доминировали зарубежные САЕ- и CAM-системы: Siemens NX, Autodesk, PowerMill, Dassault и другие. Уход этих вендоров освободил место для отечественных разработчиков, предлагающих решения, основанные на собственных математических ядрах с поддержкой изолированных контуров информационной безопасности, что особенно важно для объектов критической информационной инфраструктуры (КИИ).
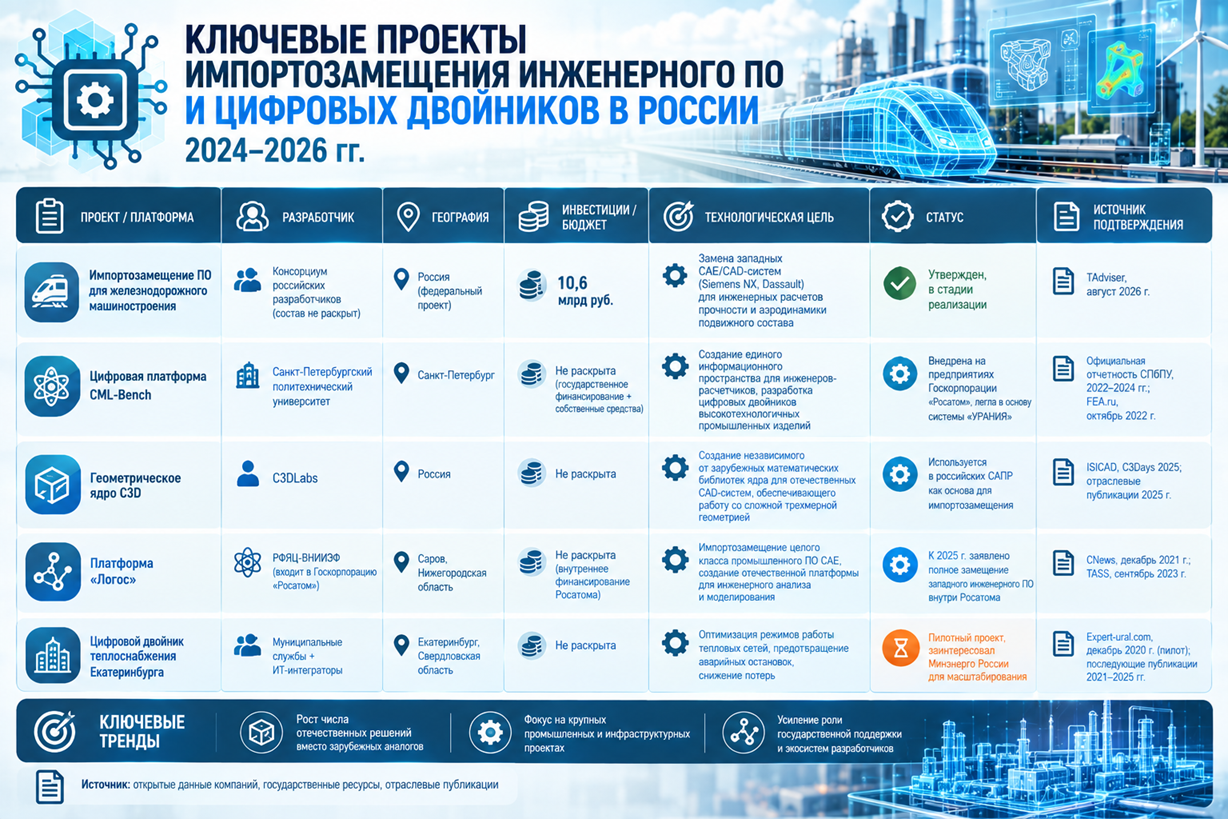
Фундаментом для ряда отечественных CAD-систем является геометрическое ядро C3D разработки компании C3DLabs. Оно обеспечивает независимость от зарубежных математических библиотек и позволяет строить отечественные САПР, способные работать со сложной трехмерной геометрией без оглядки на санкционные риски.
Среди наиболее значимых примеров перехода на российское промышленное ПО отметим следующие:
- предприятия железнодорожного машиностроения, ранее использовавшие зарубежные продукты, сейчас реализуют проекты импортозамещения инженерного ПО в рамках Индустриального центра компетенций «Железнодорожное машиностроение». По данным на 2023 год, совокупная стоимость одобренных проектов составляла 10,6 млрд руб.; к 2026 году некоторые из них — «Умная диагностика» и «Цифровой формуляр» — уже вышли в промышленную эксплуатацию;
- внедрение платформы CML-Bench на предприятиях госкорпорации «Росатом». Платформа, разработанная Передовой инженерной школой «Цифровой инжиниринг» СПбПУ, относится к классу SPDM-систем: она обеспечивает управление расчетными данными, процессами и моделями, интеграцию с CAE-решателями и высокопроизводительными вычислительными кластерами. На базе CML-Bench построена система «УРАНИЯ», разработанная ИБРАЭ РАН совместно со СПбПУ для проектного направления «Прорыв» (замкнутый ядерный топливный цикл, реакторы на быстрых нейтронах). «УРАНИЯ» введена в эксплуатацию в АО «Прорыв» летом 2024 года и разворачивается на других предприятиях Росатома. Технологическая цель — создание единого информационного пространства для инженеров-расчетчиков, обеспечение повторяемости расчетов и сквозной трансляции результатов НИОКР между участниками проектов. По данным ИБРАЭ РАН, благодаря внедрению этой системы скорость выполнения расчетов существенно выросла (в ряде случаев отмечался 10-кратный рост).
Преимущество российских платформ — в гибкости адаптации: их можно интегрировать с разнородным парком оборудования, включая устаревшие контроллеры с проприетарными протоколами, которые западные вендоры больше не поддерживают. Это не значит, что отечественные решения лучше изначально — скорее, их разработчики быстрее реагируют на специфику конкретного объекта и готовы дорабатывать ПО под имеющиеся задачи. Тем не менее эксперты говорят о том, что переход на цифровые двойники пока доступен далеко не всем предприятиям.
 В России развитие и внедрение цифровых двойников в промышленности идет неравномерно, — отмечает исполнительный директор IoT-платформы Fundamento, Softline Digital ГК Softline, Владислав Туркин. — В крупных отраслях, таких как атомная энергетика, химическая промышленность, нефтегаз, цифровые двойники широко используются и внедряются на всех этапах производственного цикла… Однако в малом и среднем бизнесе… цифровые двойники практически не применяются, либо используются лишь ограниченные функциональные возможности цифровых советчиков. Основные причины — недостаток средств на квалифицированные кадры и программное обеспечение.
Сложности внедрения цифровых двойников в промышленности России
Несмотря на комплекс мер государственной поддержки, масштабирование технологии цифровых двойников в промышленности сдерживается рядом инфраструктурных и технологических ограничений:
- терминологическая неоднозначность. Создает риски для инвесторов и замедляет сроки согласования проектов. Несмотря на наличие национального стандарта ГОСТ Р 57700.37-2021, определяющего базовую терминологию и общие требования к цифровым двойникам изделий машиностроения, на практике этот термин остается в значительной степени размытым. Стандарт фиксирует общее понятие цифрового двойника как системы, состоящей из цифровой модели и двусторонних информационных связей с физическим изделием, но не распространяется на двойники производственных процессов, инфраструктурных объектов и зданий — для них отраслевые стандарты на данный момент не утверждены. В результате заказчики и подрядчики нередко вкладывают в понятие «цифровой двойник» разный смысл: одни подразумевают динамическую модель с подключением к телеметрии реального объекта, другие — статичную 3D-модель или BIM-образ. Это вызывает расхождение ожиданий уже на этапе формирования технического задания и затягивание сроков согласования проектов, а инвесторы сталкиваются с трудностями при оценке бюджета и состава работ;
- высокая стоимость и сложность интеграции с устаревшим оборудованием. Многие предприятия эксплуатируют станки и контроллеры, выпущенные десятилетия назад, с устаревшими протоколами связи. Подключение таких узлов к современной цифровой платформе требует разработки индивидуальных шлюзов, что удорожает проект и увеличивает сроки его реализации;
- требования информационной безопасности. Для объектов критической информационной инфраструктуры законодательство предписывает использование полностью изолированных контуров передачи данных. Это вынуждает вендоров разрабатывать edge-решения, обрабатывающие информацию непосредственно на производственной площадке, что увеличивает стоимость аппаратной части проекта, но является обязательным условием для прохождения аудита ФСТЭК;
- дефицит квалифицированных кадров. На рынке остро не хватает специалистов, способных совмещать инженерные знания с компетенциями в области обработки промышленных данных и интеграции разнородных ИТ-систем. В первую очередь это касается инженеров‑расчетчиков, специалистов по валидации моделей, SPDM‑инженеров и кросс‑функциональных команд, обеспечивающих стыковку АСУ ТП, MES, PLM и CAE‑систем. Существующие образовательные программы не успевают за темпами технологического развития, а переподготовка персонала требует значительных временных и финансовых ресурсов, что приводит к увеличению сроков реализации проектов и росту стоимости работ.
 Требования к реализации цифровых двойников упираются в технологии: нужны IoT‑датчики для сбора данных в реальном времени, мощные аналитические платформы, интеграция данных с другими системами и искусственный интеллект — для анализа и прогнозирования. Отсюда вытекают проблемы отрасли в виде высоких затрат, необходимости обеспечивать кибербезопасность, сложность интеграции и катастрофическая нехватка экспертов.
Евгений Елфимов, генеральный директор компании «Инвенторус» («Коммерсантъ», 23 мая 2025 года)
Эти ограничения тормозят развитие рынка цифровых двойников в российской промышленности, особенно в сегменте среднего и малого бизнеса, где рост возможен лишь при снижении барьеров за счет формирования типовых решений и отраслевых стандартов.
Прогноз развития рынка цифровых двойников России до 2030 года
По прогнозу аналитического агентства J’son & Partners и портала TAdviser, рынок инженерного ПО России будет увеличиваться в среднем на 16% ежегодно и к 2030 году достигнет объема в 74 млрд руб. Рынок цифровых двойников, который составляет один из его наиболее активно развивающихся сегментов и находится сейчас в фазе активного насыщения, по оценкам экспертов, будет демонстрировать еще более быструю динамику: его среднегодовые темпы роста составят от 30% до 40%.
Драйверами этого роста будут:
- в сегменте непрерывных производств — регуляторное давление и необходимость повышения операционной эффективности. Внедрение обязательных требований к цифровым паспортам изделий и предиктивному обслуживанию на стратегических объектах будет способствовать росту спроса со стороны компаний среднего бизнеса — технологии создания цифровых двойников перейдут из разряда эксклюзивных инструментов крупнейших корпораций в категорию обязательных условий для участия в государственных и коммерческих тендерах;
- в сегменте дискретных производств и инфраструктурных проектов темпы роста будут лимитированы аппаратными ограничениями. Развитие рынка здесь сдерживается в дефицитом отечественных промышленных контроллеров и датчиков для сбора данных в реальном времени. Успешное решение этой проблемы позволит снизить зависимость от параллельного импорта и сократить сроки поставки оборудования, что критически важно для соблюдения графиков модернизации промышленных объектов.
Подводя итоги, можно отметить, что рынок цифровых двойников в России сегодня фактически выполняет функцию оцифровки основных производственных фондов и формирует их параллельный виртуальный контур через математические модели и отраслевые физические библиотеки. Вполне вероятно, что в среднесрочной перспективе накопленные массивы данных и верифицированные алгоритмы сравняются по своей экономической значимости с традиционными основными средствами и в экономике будет создана автономная среда промышленного моделирования, в которой цифровой слепок производства будет таким же важным ресурсом, как физические мощности или имеющаяся сырьевая база.
Ольга специализируется на проектах по маркетинговым исследованиям, бизнес-планам и стратегическому консалтингу.
