


Экономика баллов локализации: как ужесточение правил меняет структуру себестоимости и расстановку сил на рынке медицинских изделий
При подаче заявки по госзакупкам 44-ФЗ на поставку медицинских изделий в 2026 году требуется указать номер записи в реестре российской промышленной продукции, подтверждающей происхождение товара. Для ряда позиций необходимо также выполнение условий заказчика по глубине локализации, которая рассчитывается в баллах и складывается из их суммы по переделам: от титановой заготовки и вкладыша из сверхвысокомолекулярного полиэтилена до стерилизации и упаковки. Если производитель решает сменить поставщика ключевого материала, ему придется пройти процедуру дополнительной валидации: нужно доказать эквивалентность нового сырья по имеющимся данным либо провести часть испытаний заново. В этой статье показано, при каком объеме разовые расходы на регистрацию и валидацию распределяются на весь тираж приемлемо для бизнеса, а при каком превращаются в постоянную нагрузку и снижают показатели. Кроме того, разбираем, почему в период с 2023 по 2026 год перечень позиций и сроки применения балльной системы менялись несколько раз. Из‑за этого производителям приходилось держать нормативную базу под постоянным контролем и оперативно реагировать на все корректировки.
Почему нестабильность балльной системы делает сценарное планирование обязательным
За последние полтора года перечень медицинских изделий, подпадающих под балльную систему локализации, и соответствующие пороговые значения, которых необходимо достичь, чтобы продукт был официально признан российским, неоднократно корректировались. Изменения вносились через новые редакции Постановления Правительства № 719, устанавливающего правила подтверждения производства промышленной продукции на территории РФ, а также через отдельные акты, закрепляющие переходные периоды и новые требования для различных категорий изделий.
Из-за частых пересмотров нормативной базы у производителей возникает серьезная проблема — инвестиционные проекты по локализации традиционно рассчитываются на 3–5 лет, тогда как перечни и пороговые значения могут пересматриваться в пределах одного года. Даже если на момент согласования финансовой модели порог выглядит достижимым, при следующем нормативном пересмотре условия могут существенно измениться. То есть для таких проектов нужно строить более сложную финансовую модель: закладывать в нее не одно конкретное значение порога, а диапазон возможных требований, а также сценарии адаптации технологических цепочек при их изменении. Критически важно оценивать чувствительность маржинальности проекта к каждому из сценариев: при росте необходимого количества баллов могут потребоваться дополнительные инвестиции в локализацию ключевых этапов, а введение переходного режима, напротив, может временно снизить нагрузку на себестоимость. Для рынка медицинских изделий сейчас это обязательный элемент защиты бюджета перед собственниками и инвесторами.
Как балльная система влияет на структуру предложения на рынке медицинских изделий
По итогам 2025 года объем российского рынка протезов суставов оценивается в 29,8 млрд руб. — это примерно 17% больше, чем в 2024 г. Его экономическая привлекательность и потребность в локализации подтверждаются тем, что в последние 2 года в России стартовали два крупных проекта с полным производственным циклом:
- В Приморском районе Санкт‑Петербурга в 2024 году начало работу ООО «ЭндоАрт» (входит в фармацевтический холдинг «БСС»). На первом этапе собственники вложили в проект более 1 млрд руб. собственных средств. По оценкам руководства, выпуск 35 тысяч комплектов ежегодно позволит закрыть примерно треть потребности российского здравоохранения в эндопротезах тазобедренного сустава — это серьезный шаг в развитии импортозамещения на рынке.
- Производство эндопротезов тазобедренного сустава запустила также компания «Анатомика» (производство стартовало в августе 2026 года в промышленном парке «Зеленодольск», Республика Татарстан). Ключевым фактором реализации проекта стала поддержка Фонда развития промышленности, льготный заем составил порядка 39% инвестиций. Эта цифра наглядно показывает, насколько экономика полного цикла в производстве эндопротезов зависит от мер господдержки: без льготного финансирования частные инвесторы чаще выбирают менее капиталоемкие модели — например, сборку.

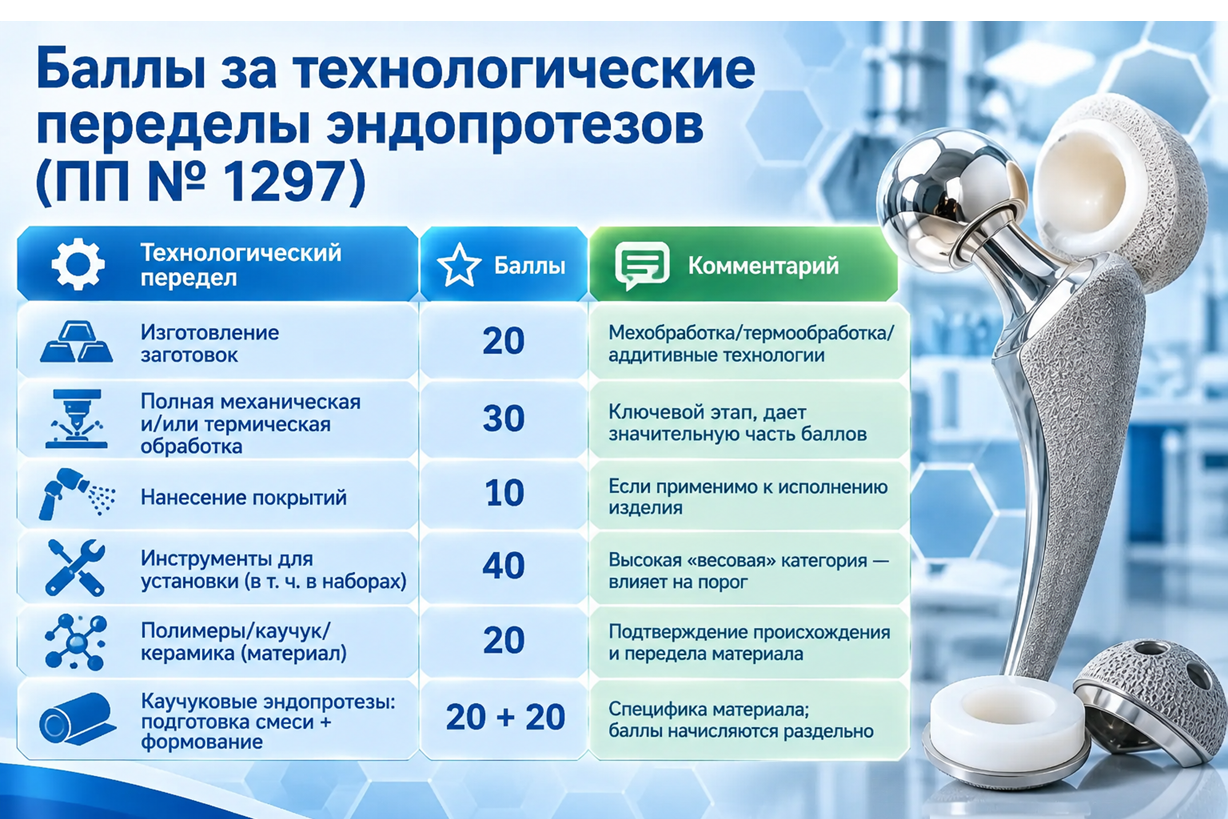
Оба проекта сделали ставку на полный цикл. Вероятно, это не случайность: в системе оценки степени локализации баллы начисляются за технологические переделы и предприятие, ограничивающееся только сборкой, быстро упирается в «потолок», преодолеть который только за счет роста объемов невозможно. Механику начисления баллов задает постановление правительства № 1297. Для компонентов эндопротезов суставов за изготовление заготовок начисляется 20 баллов, за полную механическую обработку — 30, нанесение покрытий — 10, производство инструментов для установки — 40. Минимальный порог зависит исполнения: для металлического эндопротеза сустава без покрытия и без инструментов — 70 баллов, с покрытием — 80; для эндопротезов из кремнийорганического каучука порог будет расти с 40 баллов в 2026 году до 100 к 2030 г. При этом глубина локализации теперь не только регуляторный, но и финансовый параметр — она определяет доступ к мерам поддержки и напрямую влияет на маржинальность проекта.
Еще одно изменение в продуктовой стратегии игроков рынка медицинских изделий связано с переосмыслением необходимости расширения ассортимента. Если раньше количество SKU старались максимально увеличить, чтобы выиграть больше тендеров и удовлетворить запросы разных хирургических школ, то в условиях балльной системы такой подход утрачивает экономический смысл. Дело в том, что регистрация и валидация каждого изделия требуют расходов, которые распределяются на весь объем выпускаемой продукции. Для базовых изделий, которые хорошо и часто продаются, эти затраты влияют на себестоимость несущественно. А вот для редких или нишевых товаров (например, ревизионных компонентов) та же процедура валидации ложится на небольшую партию и становится заметной статьей расходов. В результате большой продуктовый портфель, который раньше приносил дополнительные контракты, теперь начинает генерировать убытки по целому ряду позиций, прибыль от разовых продаж которых «съедается» затратами на регистрацию и валидацию, из-за чего общая маржинальность проекта снижается.
Одним из решений этой проблемы может стать переход к платформенной архитектуре продукта, когда вместо валидации десятков отдельных изделий производитель сертифицирует базовый набор компонентов, а конечную конфигурацию формирует индивидуально под конкретную клиническую задачу. Хотя прямых публичных оценок экономии от подобной модели, которые позволили бы считать ее устоявшейся отраслевой практикой, недостаточно, перспективность и востребованность этого решения подтверждаются и российскими, и международными разработками в сегменте ревизионных систем. Для внедрения такой модели важно заранее согласовать с регулятором перечень модулей и правила формирования конфигураций, чтобы избежать необходимости валидировать каждую комбинацию отдельно.
Таким образом, в текущих условиях существования рынка медицинских изделий при работе с ассортиментом необходимы строгие экономические расчеты: каждая позиция в продуктовой линейке должна окупать собственную регистрацию. В условиях высокой стоимости валидации и подвижности регуляторных требований такой анализ является обязательным элементом продуктовой и финансовой стратегии.
Из чего складывается себестоимость имплантатов при переходе на балльную систему
Доля материала в структуре себестоимости производства медицинских имплантатов часто составляет 30–50%. Из-за этого любая корректировка в цепочке поставок — смена поставщика или переход на другой сорт материала — напрямую влияет на себестоимость изделия.
При работе по балльной системе эта чувствительность усиливается. Чтобы набрать баллы за локализацию, недостаточно просто использовать отечественный материал: необходимо подтвердить, что он прошел конкретные технологические переделы на территории РФ/ЕАЭС. Для этого и нужна прослеживаемость: каждая партия материала должна иметь полный комплект документов — от сертификата на слиток до маршрутного листа и протоколов контроля.
При переходе на балльную схему себестоимость производства медицинских имплантатов складывается из четырех категорий затрат:
- Механическая обработка и финишная доводка. Сюда входят амортизация станочного парка, поддержка необходимой чистоты помещений, контроль геометрии, расходы на материалы и инструмент — это прямые производственные затраты, оценить которые довольно легко.
- Цикл регистрации. Подготовка документов, проведение испытаний и сопровождение изменений в регистрационном удостоверении — фиксированные затраты, распределяемые на объем выпуска. Для массовых позиций они почти незаметны, а для редких компонентов становятся серьезной статьей себестоимости.
- Входной контроль и прослеживаемость партий материала. Без полной прослеживаемости подтвердить происхождение передела и набрать необходимые баллы невозможно. Затраты здесь идут на контроль каждой партии, ведение журналов, сверку сертификатов и контроль протоколов испытаний.
- Сопровождение изменений. Любое обновление конструкции или замена поставщика требуют прохождения процедуры подтверждения соответствия, включая актуализацию нормативной базы и сопровождение изменений в регуляторной документации. Причем эти затраты не зависят от объема выпуска и часто недооцениваются на этапе планирования.
Третья и четвертая статьи редко попадают в начальный бюджет проекта, потому что они не требуют покупки оборудования. Но на реальную экономику проекта при перестройке работы под набор баллов они влияют так же заметно, как и остальные.
Еще один важный фактор — стоимость денег. В текущих макроэкономических условиях горизонт окупаемости удлиняется: проект, который при дешевом заемном финансировании окупался за три года, сегодня по сроку возврата инвестиций уже может не проходить. Отсюда и высокая значимость мер господдержки: привлечение льготного финансирования — одно из условий состоятельности модели полного цикла и ее приемлемости для инвесторов и собственников бизнеса.
Отдельно стоит вопрос импортозамещения материалов, и в частности полимеров. Российские полимерные материалы для эндопротезов проходят стадию отработки технологии и выпуска опытных партий: первый в России экспериментальный участок производства заготовок из СВМПЭ заработал в 2026 году, а полный цикл по сырью медицинского класса пока не создан. То есть производитель уже приближается к выпуску отечественного полимера, но подтвержденные методики его испытаний и валидации еще не сформированы. А без них нельзя закрыть требования по прослеживаемости и баллам — тем более что с октября 2026 года пороги баллов для эндопротезов поэтапно растут. В итоге продукт не будет считаться достаточно локализованным для участия в госзакупках.
Как объем выпуска влияет на стоимость изменений в производстве имплантатов
Ключевым параметром, определяющим экономическую целесообразность любых изменений в цепочке поставок, является объем производства. По отраслевым оценкам, если проект финансируется по рыночным ставкам и не пользуется масштабными мерами поддержки, разовые регуляторные расходы экономически оправданы при выпуске от ста тысяч комплектов в год. Однако в реальности планка может быть существенно ниже: льготное финансирование (как у «Анатомики» — 39% за счет ФРП) или фокус на дефицитных сегментах позволяют выходить на расчетную окупаемость в проектах с объемом выпуска в 20–35 тысяч комплектов в год.
Смена поставщика материала не всегда требует полного цикла подтверждения соответствия. Количество необходимых процедур определяется степенью влияния изменений на безопасность и эффективность изделия. Если изменение касается материала, не затрагивающего зону контакта с тканями и несущую способность конструкции, объем проверок может быть сокращен при условии подтверждения ключевых характеристик — биосовместимости и механических свойств — по данным характеристизации материала. Если же предполагается, например, замена материала ответственного несущего элемента, процедура существенно усложняется и требует полного цикла испытаний и внесения изменений в регистрационное досье.
Перед принятием решения о смене поставщика необходимо провести детальный разбор требуемых проверок по каждой позиции спецификации. Такой подход позволяет распределять затраты только на те узлы и компоненты, где процедура действительно необходима. Это снижает совокупную стоимость изменений и минимизирует риски срыва сроков вывода продукции на рынок.
В долгосрочной перспективе производители рассматривают стратегии снижения зависимости от внешних поставщиков. Логичным решением выглядит вертикальная интеграция — приобретение доли в металлургическом или полимерном производстве, однако это капиталоемкий процесс, который может быть экономически оправданным только при большом объеме производства и наличии собственного регистраторского ресурса.
Альтернативой является участие в консорциумах, которые позволяют распределить затраты между несколькими предприятиями. Однако такая модель сопряжена с дополнительными координационными издержками и юридическими вопросами, в частности, о правах на регистрационные досье. Ее важным конкурентным преимуществом является наличие готовой доказательной базы: поставщик, чей материал уже включен в действующие регистрационные дела, входит в проект с подтвержденными характеристиками, тогда как сборочное предприятие вынуждено формировать доказательную базу самостоятельно, неся все сопутствующие расходы. Поскольку тарифы на проведение испытаний и внесение изменений в досье в открытых источниках не публикуются, прямое сравнение проектов по стоимости некорректно. Более объективным критерием для оценки является объем требуемых проверок, который и определяет совокупные затраты и сроки реализации проекта.
Два сценария локализации до 2028 года: как расширение перечня и отсрочки определяют экономику проектов
Динамика рынка медицинских изделий России в ближайшие два года будет определяться двумя ключевыми параметрами: расширением перечня продукции, подлежащей требованиям локализации, и практикой введения отсрочек/исключений. Балльная система для медизделий поэтапно расширялась: в декабре 2022 года под нее попали 24 наименования расходных материалов, в августе 2023-го — 18 видов медицинского оборудования (ПП № 1293: томографы, аппараты ИВЛ, УЗИ, рентгеновское оборудование и т. д.). В июне 2025 года из раздела «Медицинские изделия» исключили и перенесли в раздел «Спецодежда» с более жесткими правилами категории медицинской одежды. Осенью 2025 года Минпромторг России вынес на обсуждение проект о переводе на балльную систему ещё 94 позиций, а в октябре 2026 года эти изменения были закреплены постановлением правительства № 1297. К октябрю 2026 года значительная часть этих изменений реализована, При этом уточнение отдельных позиций и введение переходных периодов для ряда исключений продолжается. Эти корректировки задают диапазон регуляторных условий, в которых производителям предстоит выстраивать ассортиментные политики и принимать инвестиционные решения в 2027–2028 годах.
Ключевым ориентиром для стратегий производителей является закрепленный в ПП № 1297 график: пороговые значения баллов повышаются поэтапно до 2031 года, причем для многих позиций — ежегодно. Производителю теперь нужно оценивать соответствие на весь горизонт действия реестровой записи. Возможны два сценария:
- ужесточение требований (рост порогов и расширение перечня). В этом случае экономически оправданной будет стратегия концентрации на высокотиражных позициях с полным циклом и доступом к льготному финансированию. Регистраторские затраты (на испытания, формирование досье, внесение изменений) по ним распределяются на большой объем выпуска, а льготные инструменты (программы ФРП, льготный лизинг) снижают общую финансовую нагрузку. Работа по сборочным моделям сместится в частный сегмент и на рынки ЕАЭС, где правила подтверждения происхождения другие. Для низкотиражных позиций локализация станет экономически нецелесообразной: фиксированные расходы на регистрацию не окупятся даже при наличии спроса;
- сохранение отсрочек и переходных режимов. Если регулятор и дальше будет делать исключения и давать отсрочки, у производителей среднего масштаба появится возможность локализовать только самые выгодные позиции. Это позволит снизить совокупные затраты на регистрацию и испытания, но потребует точного расчета по каждой позиции: необходимо сопоставить стоимость регистрационных издержек с ожидаемой маржой и объемом поставок.
При формировании инвестиционной программы до 2028 года критически важно закладывать в финансовую модель оба сценария и для каждого из них определять объемы производства, пороговые значения рентабельности и доступные ресурсы льготного финансирования, при которых стратегия локализации остается экономически оправданной. Поскольку предполагается, что регуляторная среда будет подвижной, наиболее устойчивой видится стратегия локализации позиций с высоким объемом и предсказуемым спросом, в то время как для низкотиражных и нишевых изделий необходимо искать альтернативные каналы сбыта (частный сектор, ЕАЭС) или использовать партнерские модели.
Илья специализируется на проектах по маркетинговым исследованиям, бизнес-планам и стратегическому консалтингу.
